- Последняя неделя сентября и первая неделя октября характеризовались противоположными векторами.
- На уходящей неделе биткоин парадоксальным образом получил краткосрочный импульс к росту.
Последняя неделя сентября и начало октября прошли под знаком борьбы двух противоположных сил. Дорогая нефть и распродажа государственных облигаций поддерживали инфляционные риски и повышали стоимость капитала, тогда как ослабевший рынок труда США заставил инвесторов пересмотреть вероятность нового повышения ставки ФРС.
В результате американские акции закончили неделю без единого направления, биткоин практически вернулся к исходной точке после внутринедельного рывка выше $87,000, золото заметно подешевело.
Облигации стали главным рынком недели
Понедельник 28 сентября сразу задал нервный тон. Нефть марки Brent закрылась 28 сентября по $105,28 за баррель, тогда как доходность десятилетних казначейских облигаций США поднялась примерно до 5,25%. S&P 500 потерял 0,8%, Nasdaq — 0,9%, а Dow Jones — 0,7%. Рост цены нефти усиливал опасения, что энергетический шок помешает дальнейшему снижению инфляции и вынудит ФРС удерживать ставки высокими дольше.
К 1 октября доходность десятилетних американских казначейских облигаций успела подняться до 5,34%, максимума с 2002 года. Для рынков это было важнее большинства отдельных корпоративных новостей: чем выше безрисковая доходность, тем дороже финансирование и тем сильнее конкуренция облигаций с акциями, золотом и криптовалютами.
При этом американская инфляция не дала рынку повода полностью отказаться от опасений. По опубликованным данным 30 сентября, индекс PCE вырос в августе на 3,4% год к году, а базовый показатель без учёта продуктов питания и энергии — на 3,0%. Реальные потребительские расходы увеличились на 0,6% за месяц, то есть спрос оставался достаточно устойчивым.
Картина изменилась в пятницу после отчёта по занятости. В сентябре экономика США создала всего 29,000 рабочих мест, безработица составила 4,2%, а данные за июль и август были пересмотрены вниз суммарно на 60,000 рабочих мест. Средняя почасовая зарплата выросла лишь на 0,1% за месяц и на 3,0% за год.
Рынок немедленно пересчитал вероятность дальнейшего ужесточения политики. По данным Reuters, вероятность повышения ставки ФРС в октябре снизилась примерно до 22,7% против 64,2% неделей ранее. В пятницу S&P 500 прибавил 0,73%, Nasdaq — 1,19%, однако этого оказалось недостаточно для общего роста всех индексов за неделю: S&P 500 потерял 0,27%, Dow Jones — 1,26%, тогда как Nasdaq вырос на 0,45%.
Так возник главный парадокс недели: слабые данные по занятости стали хорошей новостью для акций, поскольку снизили риск очередного повышения ставки. Пока инвесторы воспринимают охлаждение рынка труда как аргумент для паузы ФРС, а не как начало серьёзного спада экономики.
ИИ-сектор помог Nasdaq выдержать давление ставок
Устойчивость технологического индекса объяснялась не только ожиданиями ФРС. Корпоративные новости ещё раз показали, что инвестиционный цикл вокруг искусственного интеллекта остаётся отдельным источником поддержки рынка.
28 сентября Nvidia увеличила разрешённый объём программы обратного выкупа акций ещё на $150 млрд, доведя оставшийся лимит до $235 млрд. Компания рассчитывает реализовать программу до 2028 финансового года.
Через два дня Micron отчиталась о рекордной квартальной выручке $54,23 млрд против $11,32 млрд годом ранее. На первый квартал 2027 финансового года производитель памяти прогнозирует около $61,5 млрд выручки с диапазоном отклонения $1,5 млрд.
Эти результаты помогают объяснить разрыв между Nasdaq и остальным рынком. Высокие доходности облигаций снижают стоимость будущих денежных потоков технологических компаний, но в то же время крупнейшие участники ИИ-цикла демонстрируют настолько быстрый рост выручки и денежных потоков, что инвесторы пока не готовы полностью выходить из сектора.
Биткоин закончил сильный квартал почти без движения
Криптовалютный рынок также привязан к американским ставкам. Биткоин начал 28 сентября в зоне $84,500, затем падал ниже $83,000, а 2 октября после ослабления ожиданий повышения ставки поднимался выше $87,100. К концу 3 октября цена вернулась к диапазону $84,700–84,800, то есть за рассматриваемый период существенного движения не произошло.
Спокойная неделя последовала за значительно более сильным кварталом. По данным CoinGlass, в III квартале биткоин прибавил около 44%, показав лучший квартальный результат с начала 2024 года. Ethereum вырос на 70,9%, что стало его лучшим кварталом с первого квартала 2021 года.
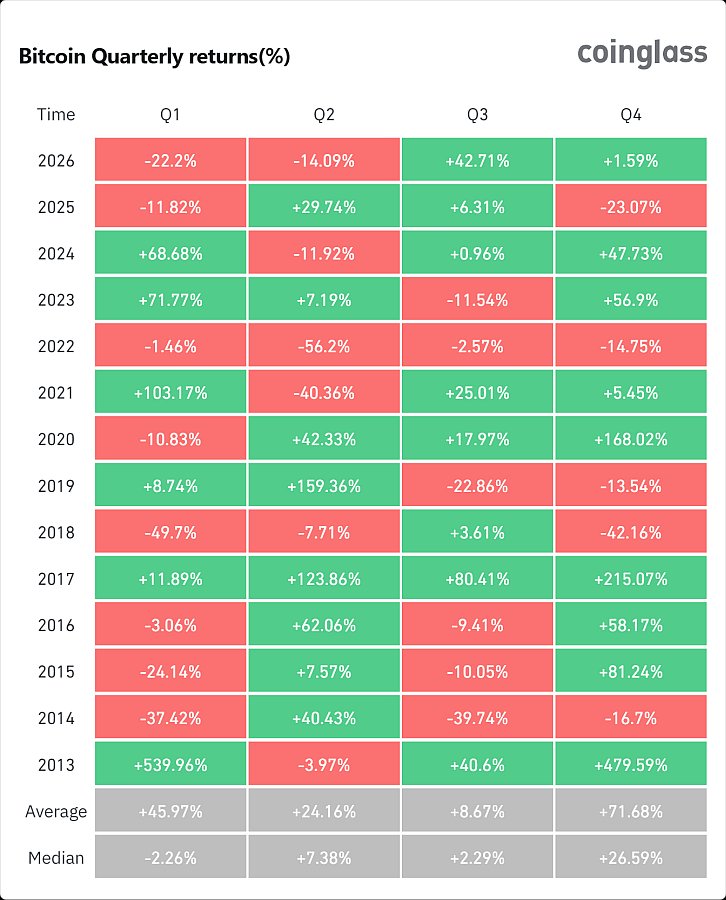
Источник: CoinGlass
Институциональный спрос при этом сохранялся. Американские спотовые биткоин-ETF получили в сентябре около $2,65 млрд чистого притока, а фонды на Ethereum — $832,43 млн. Эти цифры относятся ко всему сентябрю, а не только к рассматриваемой неделе, и позволяют понять фон, на котором крипторынок вошёл в IV квартал.
Более фундаментальное событие произошло 1 октября. SEC предложила новый режим хранения криптоактивов для зарегистрированных инвестиционных консультантов и регулируемых фондов. Проект допускает при определённых условиях самостоятельное хранение криптоактивов и использование трастовых компаний штатов в качестве кастодианов. Пока это предложение регулятора, а не действующие правила.
Для краткосрочной цены биткоина на этой неделе доходность казначейских облигаций оказалась важнее регуляторных изменений. Но в более длинном горизонте формирование понятного режима хранения для институциональных участников способно возыметь более устойчивое значение, чем очередное движение BTC на несколько процентов.
Нефть осталась выше $100, но главный дефицит сместился к топливу
На сырьевом рынке максимальную волатильность вновь демонстрировала нефть. После закрытия Brent на $105,28 в понедельник котировки несколько дней резко реагировали на сообщения о поставках и ситуации на Ближнем Востоке. 1 октября Brent подскочила более чем на 4% до $102,31, когда одновременно усилились геополитические риски и появились сообщения о приостановке Китаем экспорта нефтепродуктов.
Однако в пятницу давление ослабло после решения стран G7 задействовать экстренные запасы нефти и дизельного топлива. Brent закончила неделю на $102,25, практически не изменившись за неделю, а WTI закрылась на $91,11 и потеряла около 1,6%.
Здесь важен сдвиг внутри самого энергетического кризиса. Восстановление некоторых потоков сырой нефти снизило опасения по поводу физического дефицита сырья, однако проблема всё сильнее смещается в сторону дизеля и нефтепереработки. Ограниченная доступность нефтепродуктов означает, что даже при достаточном количестве сырой нефти потребители могут продолжать сталкиваться с высокими ценами на топливо.
Это также объясняет, почему нефть не смогла устойчиво уйти значительно выше $100, несмотря на чрезвычайно напряжённый геополитический фон — рынок получает сигналы о дефиците и о готовности государств использовать стратегические запасы.
Золото проиграло высоким доходностям
Одним из наиболее показательных движений недели стало падение золота.
Спотовая цена металла завершила пятницу около $4,140 за унцию, потеряв за неделю примерно 3,4%. В понедельник снижение составляло около 3,6% за одну сессию.
На первый взгляд, это выглядит необычно для недели с нефтяным шоком и высокой геополитической напряжённостью. Но механизм был вполне логичным: рост нефти усиливал инфляционные ожидания, они подталкивали вверх доходности облигаций, а дорогой доллар и казначейские облигации с доходностью выше 5% повышали альтернативную стоимость владения золотом, которое само процентного дохода не приносит.
Даже слабые данные по количеству рабочих мест вне сельскохозяйственного сектора в пятницу сначала поддержал металл, но первоначальный рост не удержался. Защитный спрос оказался слабее давления высоких ставок.
Турция: фондовый кризис стал важнее ставки
В Турции главным рыночным событием недели был кризис, почти не связанный с американской статистикой.
BIST 100 завершил сентябрь падением на 16,65%, худшим месячным результатом с 2008 года. К концу месяца индекс оказался более чем на 20% ниже максимума 11 мая, то есть формально вошёл в медвежий рынок. Акции компаний за пределами первой сотни пострадали ещё сильнее: соответствующий индекс потерял за сентябрь около 35%.
Источником давления стала проблема инвестиционных фондов, имевших значительные позиции в малоликвидных бумагах. Когда начались погашения паёв, некоторым управляющим пришлось продавать более ликвидные активы, что распространило давление на широкий рынок.
Турецкий регулятор официально сообщил, что принял решение о ликвидации 131 фонда семи управляющих компаний. По данным Центрального регистрационного агентства, в этих фондах находились средства 455,758 уникальных инвесторов.
1 октября регулятор объявил о промежуточных выплатах инвесторам некоторых ликвидируемых фондов. Размер выплаты определяется подтверждённой чистой суммой инвестиций, но на данном этапе ограничен 1 млн лир на одного инвестора в каждом фонде.
На фоне этой истории Центральный банк Турции сделал небольшое послабление в макропруденциальных правилах: лимит роста кредитования малого и среднего бизнеса был повышен с 4,5% до 5%, а требования по блокированию обязательных резервов в лирах снижены. Это не означает разворота денежной политики, так как ключевая ставка остаётся на уровне 37%.