- Несмотря на повышение маржи, выручка Nike за третий квартал снизилась.
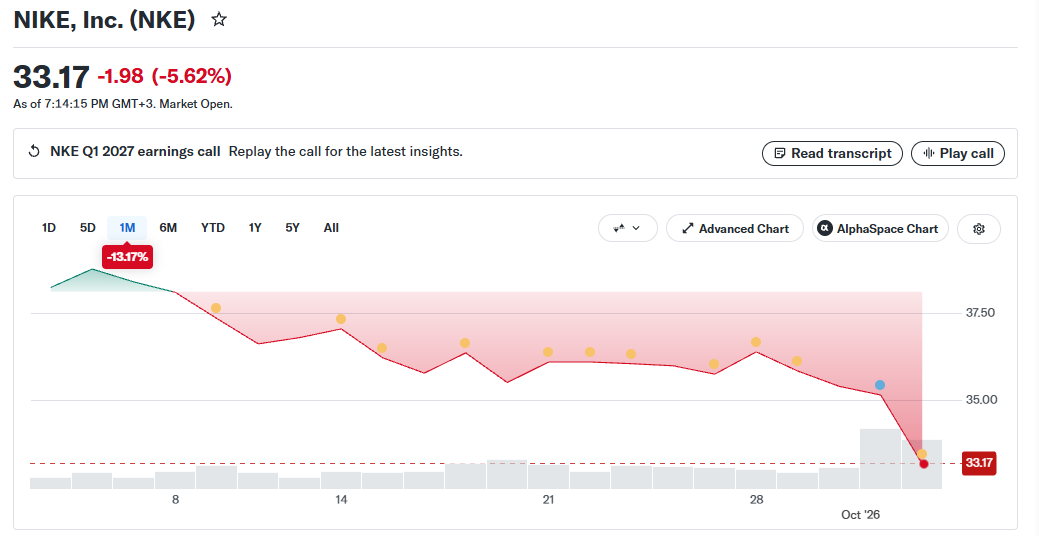
- Рынок негативно оценил это события, и 2 октября акции Nike просели ещё больше.
Акции Nike подошли к началу октября с одним из самых слабых результатов среди крупных американских компаний. После публикации отчётности за третий квартал 2026 финансового года котировки снова оказались под давлением, а снижение с начала 2026 года приблизилось к 50%.
Рынок отреагировал не столько на сам прошедший квартал, сколько на прогноз компании — руководство Nike ожидает дальнейшего сокращения выручки.
При этом отчёт нельзя назвать провальным по всем показателям. Компания улучшила валовую маржу и сократила операционные расходы. Теперь главный вопрос заключается в другом, сможет ли Nike восстановить спрос быстрее, чем снижение продаж начнёт перевешивать эффект от экономии.
Источник: Yahoo finance
Китай остаётся главным слабым местом Nike
За квартал, завершившийся 31 августа, выручка Nike составила $11,21 млрд, снизившись на 4% год к году и на 5% без учёта валютных колебаний. Чистая прибыль сократилась на 2% до $712 млн, а разводнённая прибыль на акцию составила $0,48. Одновременно с этим валовая маржа выросла на 60 базисных пунктов до 42,8% благодаря снижению складских и логистических расходов.
Наиболее заметное ухудшение произошло в Китае — выручка региона снизилась до $1,18 млрд или на 22% в отчётной валюте и на 26% в валютно-нейтральном выражении. Продажи через оптовый канал упали на 28%, а через NIKE Direct — на 13%; без учёта валютных колебаний снижение составило соответственно 31% и 18%. EBIT региона сократился на 34%.
На этом фоне Северная Америка выглядела устойчивее: продажи выросли на 2%, а оптовый канал прибавил 9%. Однако собственные прямые продажи Nike в регионе снизились на 6%.
Разница между регионами показывает, что нынешние проблемы компании нельзя объяснить исключительно слабостью потребительского спроса. Nike приходится одновременно восстанавливать позиции бренда на отдельных рынках и корректировать структуру продаж.
Цифровой канал, на который Nike делала ставку, продолжает сокращаться
NIKE Direct принёс $4,1 млрд выручки, что на 8% меньше, чем годом ранее. Продажи NIKE Brand Digital снизились на 13%, а собственных магазинов — на 5%.
Для компании это особенно чувствительно, поскольку в предыдущие годы Nike активно развивала прямые отношения с покупателями и сокращала зависимость от традиционного опта. Теперь часть этого движения разворачивается в обратную сторону: в некоторых регионах оптовые продажи выглядят устойчивее, чем собственный цифровой канал.
Руководство Nike признаёт, что дополнительной работы требуют NIKE Sportswear, Jordan Brand и Greater China.
Прогноз на весь год оказался важнее квартальной прибыли
Главный негативный сигнал для инвесторов содержался в годовом прогнозе. В Nike ожидают, что в 2027 финансовом году выручка сократится однозначными темпами, а скорректированная прибыль на акцию составит от $1,15 до $1,35.
Именно это объясняет, почему повышение маржи не смогло компенсировать опасения рынка. Повышение эффективности способствует повышению прибыли, но при продолжающемся снижении продаж инвесторам нужен признак устойчивого восстановления спроса.
2 октября акции Nike резко подешевели после выхода отчётности и прогноза. Reuters отмечает, что котировки опустились к минимумам примерно за 12 лет.
Pace должна сократить расходы, но эффект растянут до 2031 года
Для улучшения показателей Nike объявила о программе Pace, которая предполагает модернизацию глобальной цепочки поставок, переход к трём географическим регионам, создание нового корпоративного центра в Индии и дальнейшее упрощение организационной структуры.
Компания рассчитывает получить около $2,5 млрд совокупной экономии до 2031 финансового года. Однако программа потребует примерно $1 млрд расходов до налогообложения в дополнение к $300 млн затрат на выходные пособия, уже подсчитанных в 2026 финансовом году.
Pace создаёт более низкую базу затрат на несколько лет вперёд, но не позволяет быстро решить проблему слабого спроса.
Nike потеряла место в S&P 100
Дополнительным маркером изменения положения компании стало исключение Nike из индекса S&P 100 в сентябре. В рамках квартальной ребалансировки S&P Dow Jones Indices заменил её на Palo Alto Networks.
Это решение само по себе не ухудшает продажи кроссовок и не объясняет падение прибыли, но подчёркивает, насколько изменилась относительная рыночная стоимость Nike после многолетнего снижения котировок.