- Дипломатические успехи в разрешении конфликта США с Ираном по объективная причинам неспособны удешевить цену нефти.
- Для стабилизации стоимости и её снижения потребуется восстановление поставок на уровень до конфликта.
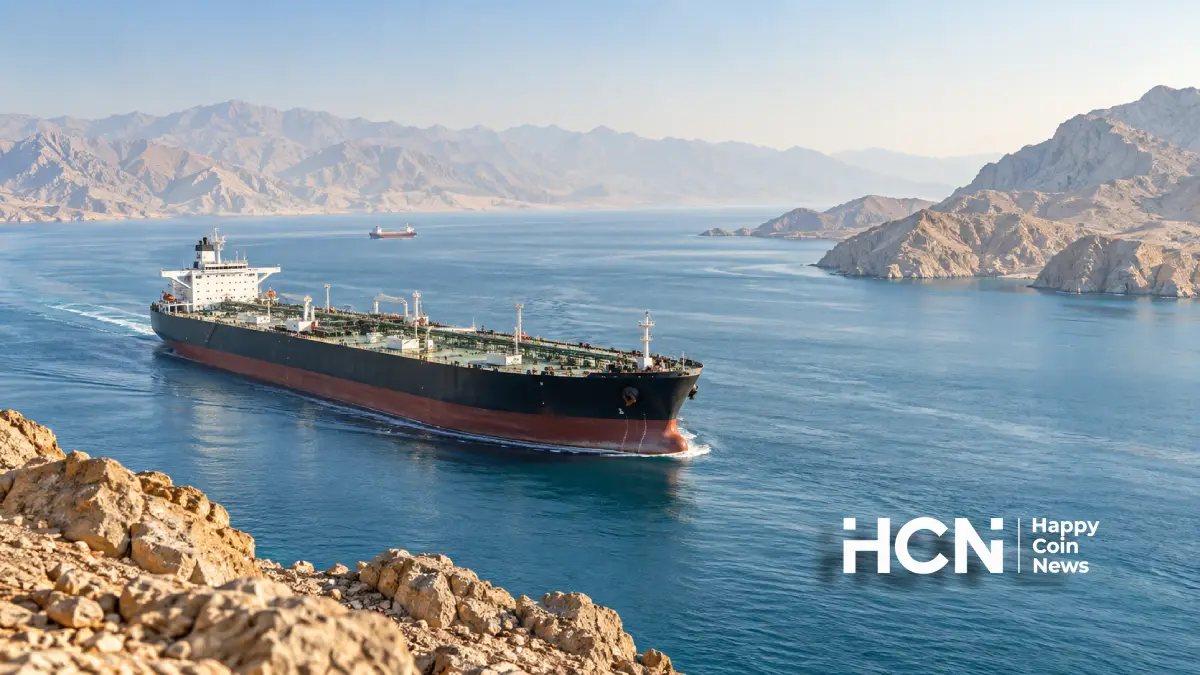
Дипломатическая развязка вокруг Ормузского пролива снова находится под вопросом. По сообщению The Wall Street Journal, президент США Дональд Трамп отклонил предложение Ирана о возобновлении судоходства и прекращении боевых действий.
О готовности Ирана открыть пролив в течение семи дней информагентство Reuters сообщило ещё 22 сентября, ссылаясь на высокопоставленного иранского чиновника. Условиями назывались ослабление военного давления США и снятие блокады с иранских портов. Предполагается, что предложение передали Вашингтону через посредников 16 сентября.
Разница принципиальна: обещание восстановить судоходство ещё не означает возвращения прежних объёмов экспорта. Даже после политической договорённости рынку потребуется подтверждение, что суда могут безопасно проходить маршрут. Только после этого производители начнут наращивать поставки.
Масштаб проблемы виден в данных Управления энергетической информации США. Во втором квартале 2026 года через Ормузский пролив проходило в среднем 4,9 млн баррелей нефти и нефтепродуктов в сутки против 21,6 млн в четвёртом квартале 2025-го. Это квартальные показатели, которые показывают глубину нарушения торговых потоков.
Нефть: дорогой остаётся сама неопределённость
В сентябрьском прогнозе Управления энергетической информации США, опубликованном 9 сентября, агентство оценило вынужденное сокращение добычи в регионе в августе в 6,7 млн баррелей в сутки. В базовом сценарии ограничения экспорта с Ближнего Востока сохраняются до конца 2026 года, а большинство производственных и торговых потоков возвращается к доконфликтным средним значениям только во втором квартале 2027-го.
Это объясняет, почему даже периоды дипломатического затишья не гарантируют удешевления сырья. Пока недостающие поставки приходится компенсировать запасами и обходными маршрутами, рынок останется чувствительным к новым перебоям.
Во втором полугодии 2026 года Управление энергетической информации США прогнозирует среднюю спотовую цену Brent около $90 за баррель. Этот ориентир основан на предположениях о поставках и не ограничивает краткосрочные скачки. Само агентство предупреждает, что изменчивость условий судоходства может вызвать более резкие колебания, чем предполагает средний прогноз.
Золото: геополитическая тревога не гарантирует роста
Для золота затяжной конфликт создаёт противоречивую среду. Неопределённость способна усиливать спрос на защитные активы, но высокие доходности облигаций и укрепление доллара могут сдерживать покупки металла. Эти встречные факторы подробно разобраны в полугодовом обзоре Всемирного совета по золоту.
Первая половина года уже показала, насколько опасна простая ставка на рост золота при любых плохих новостях. По данным совета, в январе котировки внутри дня превышали $5500 за унцию, а в конце июня ненадолго опускались ниже $4000. Это историческая динамика, а не текущие цены.
Применительно к Ормузскому кризису вывод следующий: новое обострение может поддержать золото через спрос на защиту, однако итоговая реакция будет зависеть и от ожиданий по ставкам. Если инвесторы начнут закладывать более жёсткую денежную политику, часть геополитической поддержки может оказаться потеряна.
Биткоин: проверка ликвидностью
Для крипторынка ключевой канал риска проходит через готовность инвесторов хранить волатильные активы. В исследовании, опубликованном МВФ в 2023 году, авторы сочли, что ужесточение политики ФРС оказывает давление на общий ценовой фактор криптовалют через снижение склонности к риску. Они также связали усиление взаимосвязи крипторынка с акциями с приходом институциональных участников.
Если затяжной энергетический кризис усилит ожидания высоких ставок и спровоцирует сокращение рискованных позиций, биткоин может оказаться под давлением вместе с акциями. Его ограниченное предложение само по себе не защищает цену от распродаж.
Обратный сценарий также возможен. Устойчивое восстановление поставок способно ослабить энергетические риски и улучшить условия для возвращения спроса на криптовалюты. Однако автоматического роста BTC из этого не следует — важна реакция всего финансового рынка.