SoFi углубляет работу с платежами и переводит всю свою карточную программу на расчёты на базе блокчейна с использованием стейблкоина SoFiUSD; ожидаемый годовой объём превышает $25 млрд.
Стейблкоины всё чаще используются для расчётов по платежам внутри уже существующих карточных сетей, позволяя переводить деньги 24/7 (круглосуточно) без изменения привычного для потребителей способа оплаты.
Однако технология не исключает из процесса Visa, Mastercard или банки, а начинает заменять более узкий элемент платёжного стека: традиционные банковские рельсы, используемые для расчётов по обязательствам между участниками.
На этой неделе такой сдвиг оказался в центре внимания: SoFi начала проводить расчёты по дебетовым и кредитным карточным транзакциям с Mastercard с использованием своего стейблкоина SoFiUSD. Банк сообщил, что переводит на эту систему всю свою карточную программу, годовой объём которой, как ожидается, превысит $25 млрд.
Этот переход не исключает посредников из процесса карточных расчётов, сообщил Cointelegraph представитель SoFi, но предоставляет альтернативный канал расчётов на базе блокчейна.
Для клиентов изменения в основном происходят незаметно. Держатели карт SoFi продолжат пользоваться дебетовыми и кредитными картами как обычно, а перевод процесса в ончейн позволяет банку быстрее проводить расчёты по транзакциям, сообщил представитель.
Visa также переводит расчёты в ончейн. В апреле компания сообщила, что её пилотный проект по расчётам в стейблкоинах достиг годового объёма в $7 млрд после расширения поддержки до девяти блокчейнов; компания назвала расчёты на блокчейне «жизнеспособным дополнением к традиционным расчётным рельсам».
Стейблкоины не устраняют платёжных посредников
В мартовской записке исследователи Федеральной резервной системы написали, что стейблкоины могут изменить экономику платежей, не обязательно устраняя банки.
Cointelegraph поговорил с экспертами по платежам и инвестициям, чтобы лучше понять, что именно меняет перевод карточных расчётов в ончейн и что в основном остаётся прежним.
«На этом этапе я бы не называл это дезинтермедиацией», — сказал Cointelegraph Мартинс Бенкитис, сооснователь и генеральный директор поставщика ликвидности на развивающихся рынках Gravity Team.
«Visa и Mastercard по-прежнему участвуют. Банки по-прежнему участвуют. Сеть всё так же рассчитывает обязательства, управляет транзакцией и определяет, как участники взаимодействуют с ней», — сказал он.
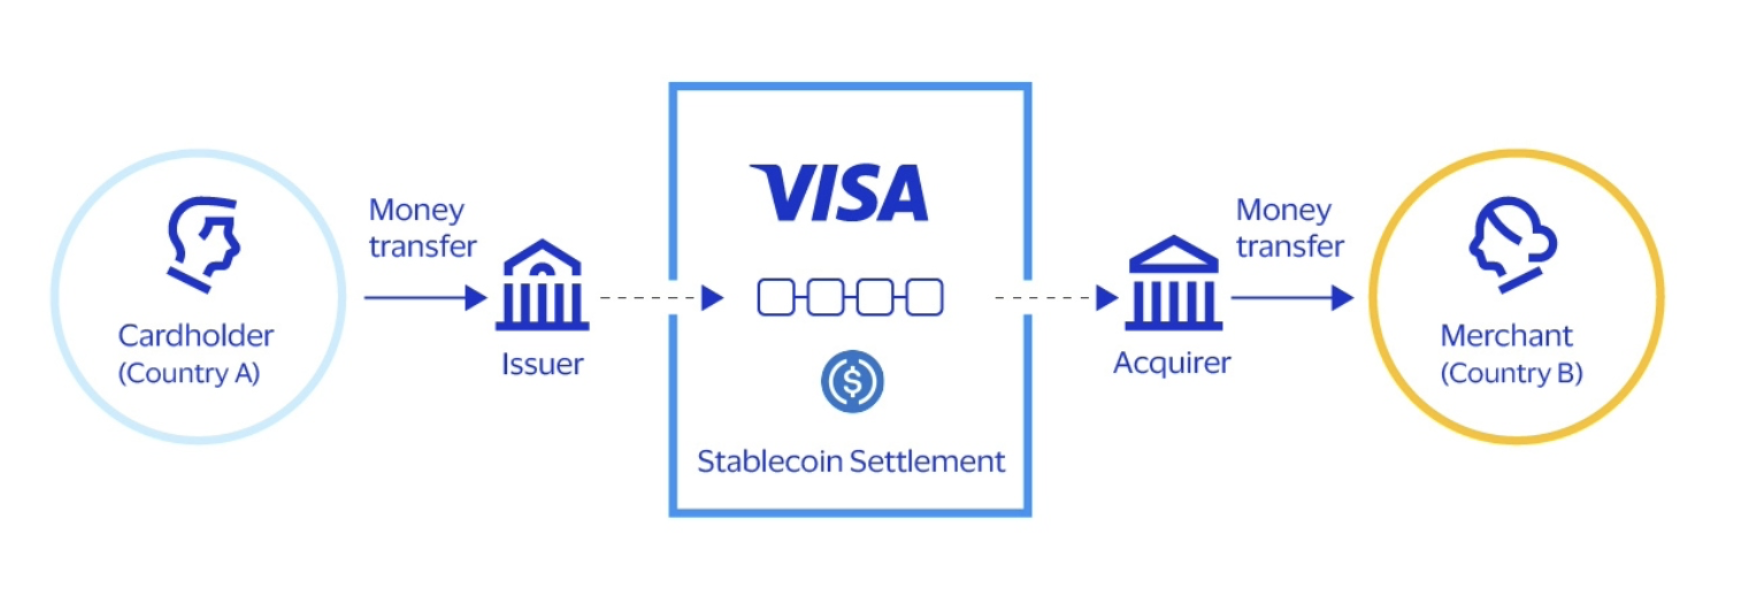
Модель расчётов Visa в стейблкоинах. Источник: Visa
В результате стейблкоины могут занять более значительную роль в платежах, даже если компании или потребители не будут напрямую с ними взаимодействовать.
«Если стейблкоины станут важной частью платежей, большинству компаний, вероятно, будет всё равно, что где-то в процессе используется стейблкоин», — сказал Бенкитис. «Их будет интересовать, доступны ли расчёты тогда, когда они нужны, и поступают ли деньги».
Экономика более быстрых расчётов
Варун Датта, венчурный инвестор и основатель Truth Ventures, согласился, что непрерывные расчёты могут сократить задержки и объём капитала, который компаниям необходимо держать в разных местах для проведения платежей, особенно при трансграничных операциях.
Однако, по его словам, эти преимущества не обязательно означают удешевление платежей. По-прежнему необходимо учитывать расходы на конвертацию, соблюдение требований, интеграцию и управление стейблкоинами.
«Я не думаю, что скорость в блокчейне автоматически означает более дешёвый платёж от начала до конца», — сказал Датта. Он добавил, что прежде чем считать экономическое обоснование доказанным, хотел бы увидеть свидетельства снижения совокупных затрат и более эффективного управления ликвидностью в больших масштабах.
Стейблкоинам по-прежнему нужна локальная ликвидность
Экономика может стать сложнее, когда стейблкоины в конечном итоге необходимо конвертировать в местные валюты.
Бенкитис сказал, что стейблкоины, номинированные в долларах, могут перемещаться между балансами за считаные минуты, однако завершение платежей на развивающихся рынках может быть сложнее. Ликвидность в местной валюте может быть ниже, проводить такие потоки может меньшее число банков, а доступ к внутренней банковской системе по-прежнему необходим.
«Стейблкоин быстро доставляет стоимость в нужное место», — сказал Бенкитис. «Но для завершения платежа вам всё ещё нужна локальная ликвидность».