
Обычно знакомство с новым банковским сервисом начинается с вопроса, чем он полезен. С цифровым рублём получилось иначе: ещё до первой покупки многие стали выяснять, как от него отказаться. Появились советы написать заявление, обратиться в МФЦ и успеть сделать это до определённой даты.
 Автор: ChatGPT / OpenAI
За такими советами стоит понятное опасение — однажды обнаружить, что деньги перевели в новую форму без согласия владельца. Но ответ зависит от того, как устроено подключение к цифровому рублю. Здесь важно различать появление сервиса в банковском приложении, открытие кошелька и решение пользоваться им.
Новый пункт в приложении не означает открытие нового счёта
Цифровой рубль представляет собой ещё одну форму рубля наряду с наличными и безналичными средствами. Бумажные купюры и монеты находятся в физическом обращении, привычные электронные деньги хранятся на счетах в банках, а учёт цифровых рублей ведётся на специальной платформе Банка России. При этом их стоимость одинакова: при переходе из одной формы в другую рубль не меняет своего номинала.
Главное отличие заключается в том, как устроены сами расчёты. Кошелёк с цифровыми рублями создаётся в системе Банка России, а обслуживающая кредитная организация позволяет работать с ним, например через мобильное приложение. В результате на одном экране смартфона пользователь может видеть средства, которые учитываются по разным принципам. Обычные деньги на банковской карте не превращаются в цифровые рубли лишь из-за того, что информация об их остатке отображается онлайн.
 Автор: ChatGPT / OpenAI
Открытие такого кошелька требует отдельного действия со стороны пользователя. Необходимо пройти авторизацию, ознакомиться с условиями, подтвердить согласие и настроить способ подтверждения операций. Электронная подпись здесь используется для подтверждения действий внутри платформы.
Обновление банковского приложения или появление в нём кнопки «Цифровой рубль» само по себе не свидетельствует о создании кошелька. Новый раздел лишь показывает, что банк добавил соответствующую функцию, однако пользоваться ею или нет решает сам клиент.
Требования по подключению распространяются на банки и торговлю
Недопонимание часто связано со словом «обязаны», которое встречается в материалах о внедрении цифрового рубля. На практике соответствующие правила прежде всего определяют обязанности банков и некоторых категорий продавцов. Банковские организации должны обеспечить клиентам доступ к необходимым операциям, а предприятия торговли, подпадающие под предусмотренные законом условия, — добавить возможность рассчитываться таким способом.
Переход запланирован в несколько этапов начиная с 1 сентября 2026 года. Сначала новые требования распространяются на наиболее крупные банки и определённые категории торговых организаций, после чего список участников постепенно увеличивается. Речь идёт о сроках адаптации платёжной системы — подготовке оборудования, программных решений и внутренних процессов, необходимых для проведения таких платежей.
Для покупателя появление ещё одного способа расчёта означает расширение выбора. Например, наличие банковского терминала на кассе не заставляет посетителя оформлять карту. Аналогичным образом возможность расплатиться цифровыми рублями не означает, что каждому покупателю необходимо создавать цифровой кошелёк.
Банк России подчёркивает, что использование новой формы рубля остаётся добровольным решением гражданина. Поэтому даты, установленные для подключения банков и торговых организаций, не являются сроком, до которого людям необходимо оформить отказ или совершить какие-либо другие действия. Организация должна обеспечить доступ к сервису, а человек сам определяет, нужен ли он ему.
Почему заявление в МФЦ ничего не отключает
По действующим правилам человеку, который не открывал цифровой кошелёк и не собирается им пользоваться, оформлять специальный отказ не нужно. В системе нет автоматического подключения всех граждан, которое следовало бы заранее отменить.
МФЦ не занимается открытием счетов цифрового рубля. Соответственно, обращение туда с заявлением «прошу не переводить меня на цифровые рубли» не является необходимой процедурой защиты денег. Нет и срока, после которого молчание человека превращается в согласие на открытие такого счёта.
 Автор: Vasyatka1
Заблуждение об обязательном отказе меняет местами два действия. Оно предполагает, что сначала человека подключают к сервису, а затем предлагают отказаться. В действительности цифровой кошелёк появляется после прохождения процедуры открытия. Пока её не было, прекращать обслуживание нечего.
При этом отсутствие заявления об отказе не нужно путать с согласием на любые действия в приложении. Значение имеет конкретная операция и подтверждённые условия договора. Обычное пользование банковской картой не заменяет процедуру открытия цифрового счёта.
Зарплата и пенсия сохраняют свой порядок получения
Следующее опасение связано уже не с покупками, а с поступлениями. Даже если человек не намерен платить цифровыми рублями, он может предполагать, что работодатель или ведомство начнёт перечислять их вместо привычной зарплаты либо пенсии.
Согласно разъяснениям Банка России, без согласия получателя выплаты в цифровые рубли не переводятся. Возможность провести такую операцию со стороны организации сама по себе не означает согласия работника или пенсионера изменить способ получения денег.
Открытие кошелька и перевод регулярных выплат в него — тоже разные решения. Человек может завести цифровой счёт для отдельных покупок, сохранив прежние реквизиты для зарплаты. Наличие ещё одного финансового инструмента не заменяет автоматически ранее выбранный способ получения дохода.
Поэтому сообщение о готовности организации проводить выплаты в цифровых рублях ещё не означает изменения порядка начислений конкретному получателю. В нём может идти речь только о появлении технической возможности. Для её использования требуется и решение самого человека.
Если кошелёк уже открыт
Иная ситуация возникает, когда человек сам подключился к платформе, попробовал переводы и решил больше ими не пользоваться. Здесь существует реальный счёт, которым можно управлять. Его закрытие — обычное действие владельца, имеющее смысл независимо от слухов об обязательном отказе.
Оставшиеся цифровые рубли можно перевести на собственный банковский счёт. После этого ими распоряжаются как обычными безналичными деньгами, в том числе снимают наличные через кассу или банкомат. Перевод между формами рубля не предполагает покупки валюты по отдельному рыночному курсу.
 Автор: ChatGPT / OpenAI
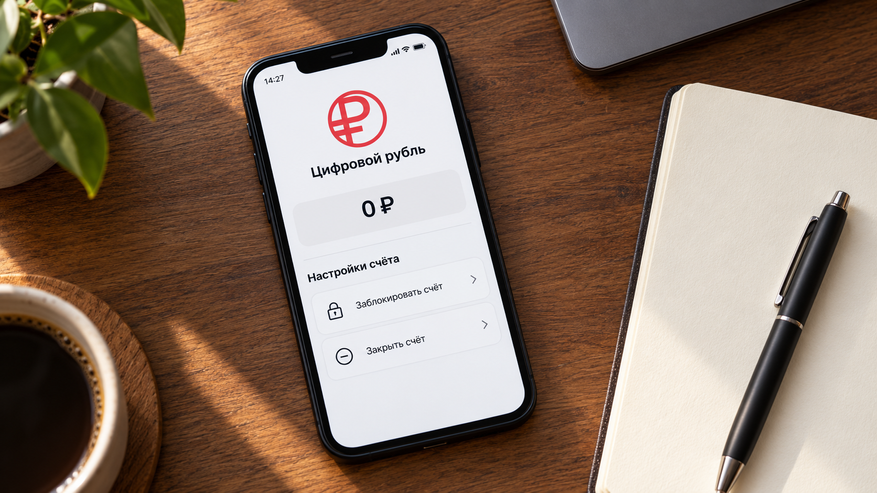
В инструкции Банка России предусмотрено закрытие кошелька через банковское приложение. На цифровом счёте не должно оставаться денег; перед завершением процедуры его необходимо заблокировать. Конкретные названия кнопок и последовательность экранов могут зависеть от приложения.
Для временного перерыва предусмотрена и блокировка с последующим восстановлением доступа. Закрытие же означает, что для возвращения к цифровым рублям потребуется заново открыть счёт. Это позволяет различать паузу в использовании и прекращение обслуживания.
Удаление банковского приложения этих действий не заменяет. Кошелёк находится на платформе Банка России, а программа на телефоне лишь предоставляет доступ к нему. Исчезновение значка с экрана не закрывает договор и не переводит остаток денег.
Как отличить уведомление от действия с деньгами
Практический смысл добровольности проявляется в том, какие действия подтверждает человек. Уведомление о новом сервисе сообщает о возможности. Согласие с договором — часть процедуры открытия счёта. Подтверждение перевода разрешает конкретную операцию. Эти шаги связаны между собой, но не являются одним и тем же.
Поэтому предложение «срочно оформить отказ» не стоит воспринимать как банковскую обязанность только из-за официально звучащих слов. Особенно если вместе с ним требуют сообщить код, установить неизвестную программу или перевести деньги. Такие требования не следуют из правил добровольного использования цифрового рубля.
Если в приложении обнаружился счёт, который человек не открывал, это уже отдельная ситуация, требующая проверки. Вопросы доступа и операций рассматривает обслуживающий банк, а сообщения об операциях без согласия принимает также Банк России. Разбираться в таком случае нужно с фактом открытия счёта или проведения перевода, а не с отсутствием заранее поданного отказа.
Тем, кто не подключался к платформе, достаточно продолжать пользоваться выбранными способами расчётов. Владельцу кошелька доступны управление счётом и его закрытие. Необходимость действий определяется тем, существует ли счёт и что человек намерен с ним сделать. Само появление цифрового рубля не требует документально подтверждать желание сохранить привычные способы оплаты.





