
На кассе выбор способа оплаты обычно занимает несколько секунд. Но за одинаковой суммой в чеке могут скрываться разные расходы: один покупатель позже получит часть денег обратно, другой потратит бонусы, третий заплатит за обслуживание карты. С появлением цифрового рубля вариантов становится больше, а сравнивать их приходится внимательнее.
 Автор: ChatGPT / OpenAI
Обещание бесплатных операций звучит привлекательно, однако само по себе ещё не объясняет, станет ли дешевле обычная корзина продуктов.
Одинаковые рубли проходят разными путями
Банковская карта — инструмент доступа к деньгам на счёте. При покупке она позволяет передать платёжное распоряжение, после чего расчёт проходит через банковскую и платёжную инфраструктуру. Карта может быть пластиковой или виртуальной, но деньги при этом остаются обычными безналичными рублями.
Цифровой рубль — дополнительная форма национальной валюты. Он учитывается на отдельном счёте, который часто называют цифровым кошельком, на платформе Банка России. Коммерческий банк предоставляет доступ к этому счёту через своё приложение. Для покупателя внешне всё может выглядеть привычно, хотя средства хранятся и переводятся иначе.
 Автор: Rodrigo. Argenton
Обмен происходит в соотношении один к одному. Перевод 5 000 рублей с банковского счёта в цифровой кошелёк не увеличивает покупательную способность этой суммы. Экономия, если она возникает, связана с условиями обслуживания, вознаграждениями и конкретной покупкой.
Кто платит комиссию за покупку
Операции с цифровыми рублями для граждан бесплатны. Но и при обычной покупке по дебетовой карте в рублях банк, как правило, не удерживает с покупателя отдельную комиссию за оплату товара. Поэтому сравнение «карта платная, цифровой рубль бесплатный» без уточнений вводит в заблуждение.
За приём карточных платежей обычно платит продавец. Эта услуга называется эквайрингом: банк обеспечивает обработку оплаты и расчёты с торговой точкой. Размер комиссии зависит от договора, оборота и других условий. Покупатель не видит её отдельной строкой в своём банковском списании.
У цифрового рубля для бизнеса установлен другой тариф. До конца 2026 года действует льготный период с нулевой комиссией. Согласно утверждённым условиям, с 1 января 2027 года обычный платёж гражданина продавцу будет стоить получателю 0,3% суммы, но не более 1 500 рублей за операцию. Для отдельных платежей предусмотрены специальные ставки.
При покупке на 10 000 рублей комиссия 0,3% составляет 30 рублей. Если условный договор карточного эквайринга предусматривает 2%, расходы продавца равняются 200 рублям. Разница — 170 рублей, но это экономия магазина. Она не превращается автоматически в возврат покупателю.
Кроме того, у привычных банковских счетов есть Система быстрых платежей — СБП. Оплата товаров через неё также бесплатна для граждан. Значит, отсутствие комиссии за покупку не является исключительным преимуществом цифрового рубля.
Кешбэк меняет результат сравнения
Для владельца карты заметная выгода часто появляется после покупки. Банк возвращает часть расходов деньгами или бонусами по правилам своей программы. У цифрового рубля банковского кешбэка нет: бесплатное проведение операции не сопровождается автоматическим вознаграждением за неё.
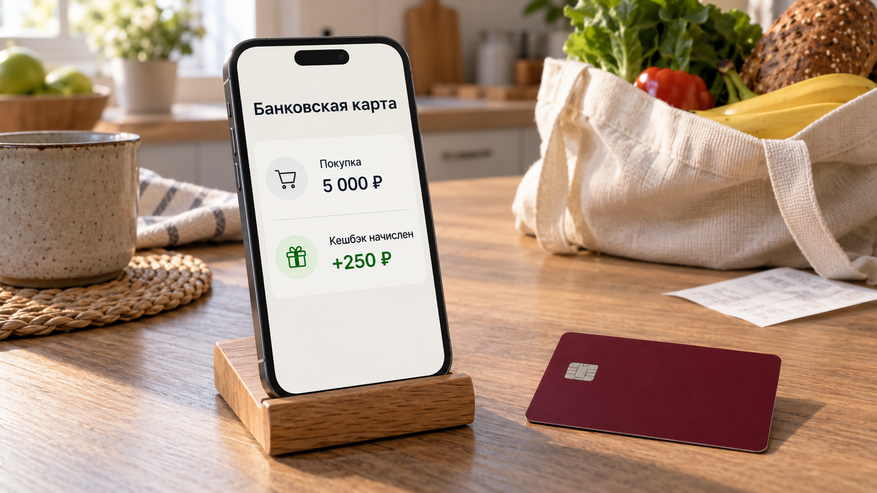
Допустим, товар стоит 5 000 рублей, а карта по условиям программы возвращает за такую покупку 5% деньгами. Если все требования выполнены, покупатель получит 250 рублей. Его расходы с учётом возврата составят 4 750 рублей. При оплате цифровыми рублями без отдельного вознаграждения расходы останутся равны 5 000 рублей.
 Автор: ChatGPT / OpenAI
Однако рекламный процент ещё не гарантирует такой результат. В программе могут действовать ограничения по сумме вознаграждения, перечню покупок и выбранным категориям. Крупная покупка способна превысить месячный лимит кешбэка, а внешне подходящий магазин — не соответствовать условиям начисления.
Имеет значение и форма возврата. Бонусы, которые требуют новой покупки или сгорают раньше использования, по своей практической ценности могут уступать денежному кешбэку.
Отдельно учитывается стоимость карты или подписки, если она нужна ради повышенного вознаграждения. При условном кешбэке 300 рублей за месяц и плате 199 рублей за необходимый пакет чистая выгода составляет 101 рубль. В расчёт входят расходы, возникающие именно ради выбранного преимущества.
На кассе важна не только арифметика
Даже выгодный способ оплаты бесполезен там, где его не принимают. Подключение банков и торговли к цифровому рублю происходит поэтапно. Наличие такой функции в приложении ещё не означает, что ею можно воспользоваться в любом магазине.
Описанный Банком России сценарий оплаты предполагает работу с QR-кодом. Покупатель открывает соответствующий раздел приложения, сканирует код, проверяет получателя и сумму, затем подтверждает операцию. Цифровыми рублями можно оплачивать и покупки в интернете, если продавец поддерживает этот вариант.
QR-код может запускать оплату по СБП или другой сервис. Для начисления вознаграждения важны выбранный способ оплаты и источник списания средств.
Пластиковая карта позволяет расплатиться без запуска приложения на собственном телефоне. Это бывает удобно, когда смартфон разрядился или возникли проблемы с мобильным интернетом. При этом терминалу и банковским системам также нужна работоспособная инфраструктура: карточная оплата не становится полностью независимой от связи.
Деньги до покупки тоже имеют значение
Для оплаты цифровыми рублями нужен достаточный остаток в кошельке. Средства можно заранее перевести с банковского счёта, однако держать там весь бюджет на будущие покупки необязательно.
На цифровые рубли проценты не начисляются. Если деньги до оплаты могли приносить доход на банковском счёте, ранний перевод в кошелёк означает отказ от этого дохода. Но сравнение справедливо только при наличии реально действующего процентного продукта: обычный карточный счёт сам по себе тоже может ничего не приносить.
Например, при условной ставке 10% годовых сумма 10 000 рублей за 30 дней даёт около 82 рублей до возможного налога. Расчёт предполагает начисление на ежедневный остаток и год из 365 дней. Если те же деньги всё это время лежат в цифровом кошельке, такого начисления не будет. При пополнении непосредственно перед покупкой разница значительно меньше.
 Автор: ChatGPT / OpenAI
Для крупной траты важен ещё один параметр. Совокупное пополнение цифрового кошелька гражданина с банковских счетов и из электронных денег ограничено 300 000 рублей за календарный месяц. Это ограничение перевода средств в новую форму, а не максимальная цена товара.
Если необходимая сумма уже накоплена в кошельке или получена цифровыми рублями, сама по себе покупка дороже 300 000 рублей не запрещена этим лимитом. Но перевести всю сумму с банковского счёта непосредственно перед дорогой покупкой может не получиться. Такой платёж требует предварительного планирования.
Выгода определяется условиями конкретной покупки
При одинаковой цене, бесплатном обслуживании и гарантированном денежном кешбэке карта даёт покупателю понятное преимущество. Если вознаграждение не начисляется, а дополнительных расходов нет у обоих способов, прямой финансовой разницы может не оказаться.
Положение изменится, если конкретное предложение даст дополнительную выгоду за выбранный вариант расчёта. Но такую акцию нужно оценивать отдельно: кто предоставляет вознаграждение, на какие товары оно распространяется и можно ли им действительно воспользоваться. Обещание низких комиссий для бизнеса не заменяет подтверждённых условий для покупателя.
Цифровой рубль добавляет бесплатный способ расчётов, но не делает любую покупку дешевле. Карта с полезной программой лояльности способна сохранить преимущество, а карта без вознаграждений — оказаться финансово равной новому варианту. На кассе сравниваются не названия технологий, а окончательная цена, доступный возврат и расходы, необходимые для его получения.





