
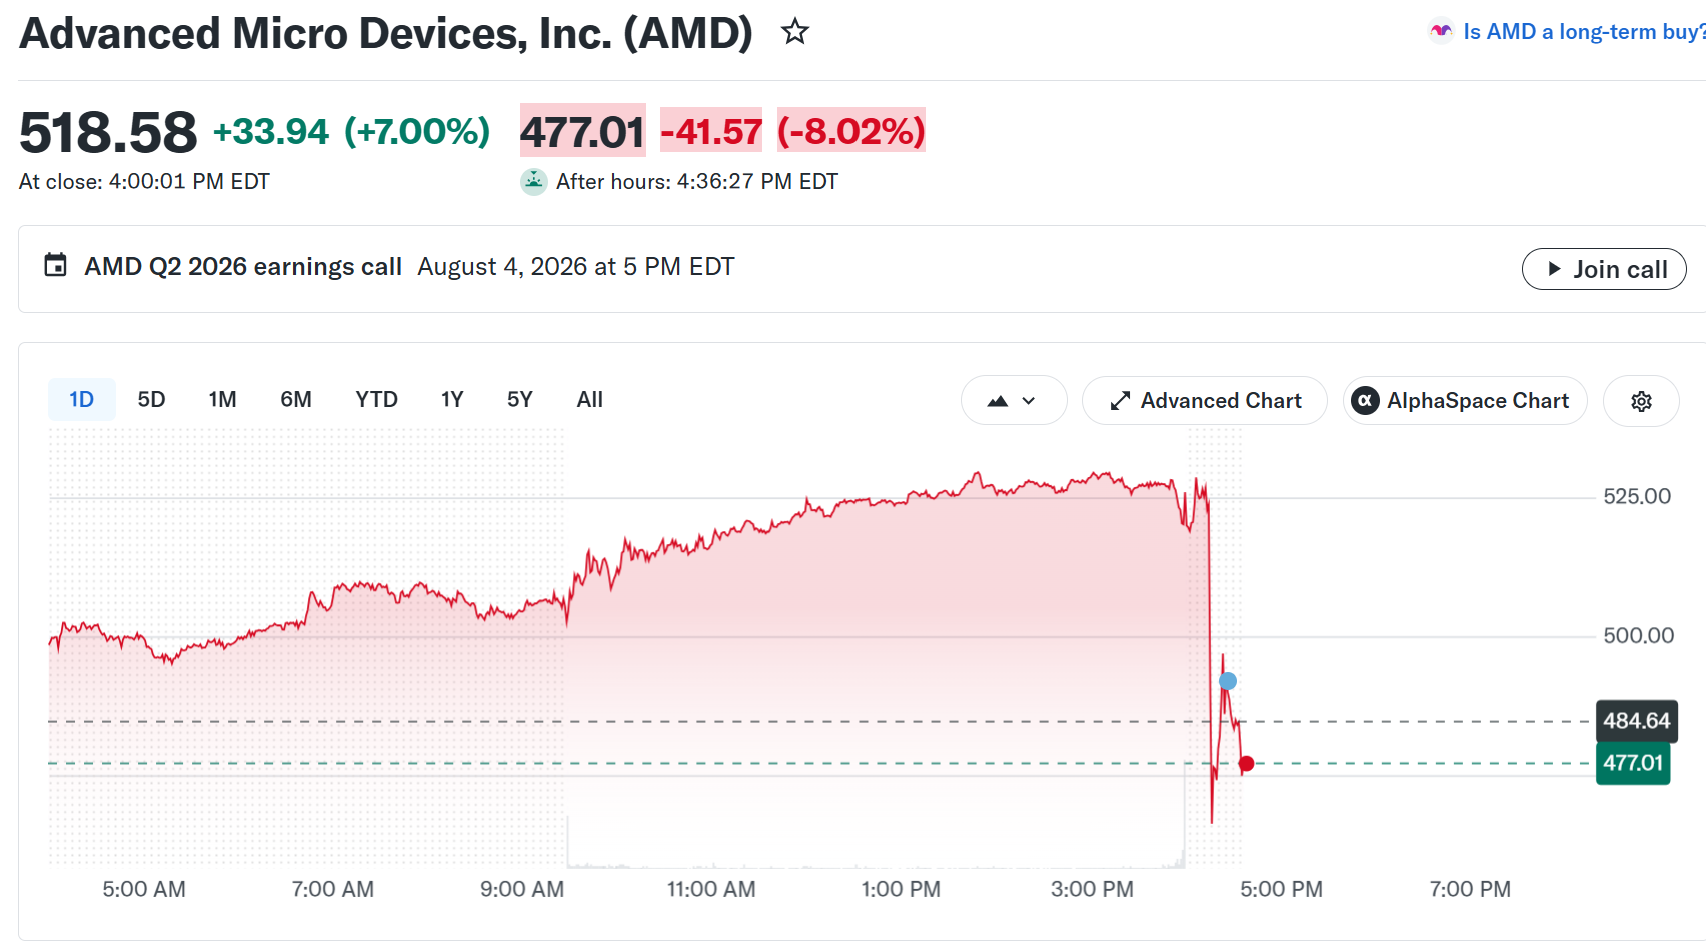
Advanced Micro Devices (AMD) превзошла ожидания Уолл-стрит по выручке, прибыли и операционной марже. Несмотря на это, после публикации отчета во вторник акции подешевели на 8% на внебиржевых торгах.
Производитель чипов зафиксировал рекордную выручку — $11,54 млрд, а прогноз на третий квартал составил около $13 млрд. Инвесторы все равно начали продавать бумаги: с начала 2026 года акции уже выросли на 140% до публикации отчета.
AMD превзошла все средние прогнозы
Финансовые показатели: выручка составила $11,54 млрд при консенсусе $11,31 млрд — на 50% больше, чем год назад.
Скорректированная прибыль на акцию — $1,66 против прогноза $1,62. Операционная маржа по скорректированным данным — 27%, чуть выше ожидавшихся 26,9% и более чем вдвое выше прошлогодних 12%.
Основной рост обеспечил сегмент Data Center (выручка $6,7 млрд, +107% за год). Теперь он формирует 58% продаж компании благодаря серверным процессорам EPYC и ускорителям искусственного интеллекта (ИИ) Instinct.
Другие направления развивались неоднородно. Доход от клиентского сегмента вырос на 23% до $3,06 млрд на спросе на чипы Ryzen. Геймерское подразделение снизилось на 31% — до $779 млн из-за падения заказов на полукастомные чипы для консолей.
$AMD reports Second Quarter 2026 financial results. View non-GAAP financial measures reconciliation & cautionary statement: https://t.co/v1WzAY2rNw
Подписывайтесь на нас в X, чтобы получать новости первыми
Причины распродажи после квартального отчета
Данные по капитальным расходам оказались неожиданными. AMD вложила $808 млн в покупку недвижимости и оборудования — это почти втрое выше ожиданий аналитиков ($299 млн).
Свободный денежный поток упал c $2,57 млрд в первом квартале до $1,56 млрд. Причина — компания заранее инвестирует в расширение мощностей перед запуском платформы Helios, что снижает краткосрочную генерацию свободных средств.
Ключевое значение имела переоценка ожиданий. Во вторник до выхода отчета акции подорожали на 7% и закрылись на $518,58. Крупные инвесторы большую часть года перекладывались в AMD.
Поля для дальнейшего роста практически не осталось без повышения прогнозов. Эта ситуация повторяется в текущем отчетном сезоне: в июле Intel превзошла оценку аналитиков на $1,7 млрд, но подешевела на 11% после публикации результатов.
Ожидания аналитиков от прогноза Helios
Benchmark Capital рекомендует покупать бумаги AMD и ставит цель $685. По мнению аналитиков, еще до публикации отчета важнее самой прибыли были новые ориентиры, динамика маржи и сроки запуска Helios.
AMD выполнила два из трех условий. Прогноз на третий квартал — $13 млрд плюс-минус $300 млн, что предполагает рост на 41% в годовом выражении. Скорректированная валовая маржа (non-GAAP) должна остаться на уровне 56%.
Гендиректор Лиза Су отдельно прокомментировала запуск в релизе.
«Во втором полугодии мы входим с хорошим импульсом: спрос на EPYC ускоряется, внедрения Instinct масштабируются, а Helios начинает набирать обороты», — отметила Лиза Су, председатель совета директоров и гендиректор AMD, в заявлении компании.
Большая часть этих новостей уже была заложена в цену. Двухгигаваттный контракт AMD с Anthropic поднял акции на 10% в июле. Клиентами Helios стали Meta (признанная в РФ экстремистской), Microsoft, OpenAI и Oracle.
Скептики не исчезли. В Morgan Stanley сравнили стоимость AMD с Nvidia и Broadcom. В мае HSBC понизил рекомендацию до «держать», сославшись на лимиты мощностей у контрактного производителя чипов Taiwan Semiconductor Manufacturing Company (TSMC).
Расходы на инфраструктуру для искусственного интеллекта теперь стали опережающим индикатором для рисковых активов. Распродажи полупроводников уже снижали цену биткоина в этом году несколько раз.
Отчет Nvidia за 26 августа даст рынку три недели, чтобы решить, была ли реакция после закрытия торгов во вторник переоценкой стоимости или паузой.





