
Банковская карта кажется нам вершиной технологичности: чип, бесконтактная оплата, биометрия. Но если приглядеться, на ней до сих пор есть элемент из прошлого века — тёмная полоска на обратной стороне. Именно она до сих пор запускает механизмы банкоматов и платёжных терминалов, даже если пользователь об этом не подозревает.
Сегодня магнитная полоса выглядит устаревшей, но когда-то она была технологической революцией. Без неё не было бы массовой автоматизации банков, быстрой оплаты, доступа к счёту без визита в отделение. Её появление стало переломным моментом — и связано с одной почти случайной догадкой, которая не имела ничего общего с лабораторными опытами.
Кто-то бы сказал, что это «вдохновение свыше», но всё оказалось гораздо прозаичнее. Чтобы изменить финансовую индустрию, понадобились инженерная смекалка, терпение… и один неожиданный бытовой приём.
Магнитная полоса на банковской карте выглядит просто — тонкая тёмная лента, напоминающая старую аудиокассету. По сути, так и есть. Это слоистое покрытие из ферромагнитных частиц, способных хранить данные в виде слабых намагниченных участков. Каждый фрагмент содержит информацию — о владельце карты, её номере, сроке действия, банковском учреждении и типе доступа. Всё это считывается, когда карта проходит через валик или магнитный датчик терминала.
Технология появилась задолго до появления смартфонов, интернета и даже персональных компьютеров. Но, несмотря на свой почтенный возраст, она до сих пор используется повсеместно. Банкоматы, гостиничные замки, системы контроля доступа на предприятиях, некоторые транспортные системы — везде, где не требуется онлайн-подключение и достаточно быстрого офлайн-считывания.
Отказ от полосы уже планируется: компании вроде Mastercard и Visa объявили о намерении полностью убрать её к началу 2030-х. Но пока это не произошло, магнитная лента продолжает выполнять роль надёжного, пусть и слегка архаичного, компонента в архитектуре глобальных расчётов.
В середине XX века банковская система стояла на пороге масштабной трансформации. Увеличивающееся количество клиентов, развитие городской инфраструктуры и рост потребительских кредитов требовали быстрого, автоматизированного доступа к счетам. Люди больше не хотели стоять в длинных очередях ради одной операции — но альтернатив не существовало. Каждое действие в банке оставалось ручным, а бумажные документы создавали путаницу и задержки.
Банки экспериментировали с различными видами идентификационных карточек. Перфокарты, чековые книжки, металлические жетоны с тиснением — всё это пробовали адаптировать под нужды автоматизации. Но универсального решения не находилось. Перфокарты были хрупкими, штампованные карточки — громоздкими, а любые попытки кодирования информации на пластике сталкивались с проблемой быстрого износа и отсутствия оборудования для считывания.
Технологии хранения данных только начинали развиваться. Магнитные ленты уже использовались в авиации и для хранения данных на больших ЭВМ, но никто не думал, что их можно применить в банковской сфере. Банковская карта тогда воспринималась как нечто механическое — как пропуск, а не как носитель цифровой информации. Для перехода на новый уровень требовалось нестандартное мышление — и практическое решение, которое работало бы в реальных условиях, а не только на чертежах и технических сессиях.
В этот момент на сцену вышел инженер, который не искал славы, но хотел решить простую задачу: надёжно прикрепить данные к пластиковой карточке так, чтобы её можно было быстро и точно считать. Так начинается одна из самых любопытных историй технологического прогресса XX века.
Форрест Перри не был звездой науки или лауреатом Нобелевской премии. В начале 1960-х он работал инженером в компании IBM и занимался задачей, казавшейся в тот момент исключительно узкоспециализированной: создать надёжную идентификационную карту для сотрудников американского правительства. Карта должна была не просто подтверждать личность, но и взаимодействовать с машинами — пропусками и терминалами. Требовалось компактное и устойчивое к износу решение.
Перри понимал, что идеальным носителем могла бы стать магнитная лента — та самая, что использовалась в аудиокассетах и жёстких дисках первых компьютеров. Она уже умела хранить информацию, была относительно дешёвой и подходила по размеру. Проблема заключалась в другом: прикрепить её к пластиковой карте так, чтобы она не отставала, не отслаивалась и не портилась при использовании. Все попытки закрепить ленту клеем проваливались. Она пузырилась, отставала, теряла магнитные свойства.
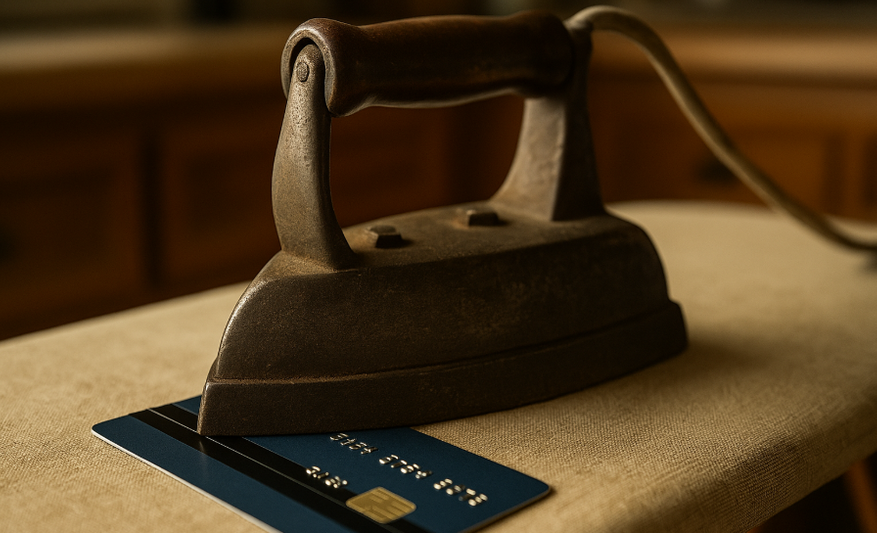
Решение оказалось почти анекдотичным. Вернувшись домой, Перри поделился проблемой с женой. Та, выслушав его, предложила прогладить ленту через бумагу обычным утюгом — чтобы она намертво вплавилась в пластик. Перри попробовал. И это сработало. Магнитная лента прочно закрепилась на карте, сохранив способность считываться. Инженер немедленно вернулся к коллегам — и вскоре в IBM началась разработка первых полноценных карт с интегрированной магнитной полосой.
Этот бытовой эпизод, на первый взгляд — случайность, по сути стал поворотной точкой в истории автоматизации банковской индустрии. Он соединил инженерную интуицию с простым, но точным подходом — и открыл путь к повсеместному внедрению платёжных карт в их современном виде.
После успешного эксперимента с утюгом технология начала быстро развиваться внутри IBM. Перри и его команда улучшили метод крепления ленты, стандартизировали формат хранения информации и адаптировали карты под промышленные процессы. Сначала разработки тестировались внутри компании и на правительственных проектах, но вскоре интерес проявили и банки. Особенно активными были американские финансовые учреждения, стремившиеся ускорить обслуживание клиентов и снизить нагрузку на отделения.
По сути, этот переход стал одной из самых успешных технологических миграций в сфере финансов. Магнитная полоса дала старт новой эпохе: от бумажных документов и личных подписей — к цифровому взаимодействию и автоматизации. То, что начиналось как инженерный вызов с утюгом в домашней мастерской, превратилось в глобальный стандарт, без которого невозможно представить современный мир.
В эпоху бесконтактных платежей, биометрии и виртуальных карт кажется странным, что технологии 1960-х всё ещё живут в наших кошельках. И тем не менее, магнитная полоса до сих пор остаётся обязательным элементом большинства банковских карт. Несмотря на обилие новых решений, она играет роль своеобразной «резервной шины» в платёжной системе — не передовой, но надёжной.
Причина её выживания — в универсальности. Магнитная полоса совместима практически с любым платёжным терминалом на планете. Это критически важно в странах, где инфраструктура не обновляется так быстро. В таких регионах именно она обеспечивает доступ к базовым финансовым операциям — особенно в зонах, где нет стабильного интернета или оборудования для считывания чипов.
Даже в развитых странах полоса по-прежнему используется — в банкоматах старого поколения, отелях, системах доступа, паркингах. При утере связи с банком или сбое в чипе именно она может спасти транзакцию. Это её скрытая ценность — технологическая «низовая устойчивость», которую не всегда видно, но которая играет ключевую роль в бэкэнде глобальных расчётов.
Тем не менее, её эпоха подходит к концу. Mastercard и другие крупные игроки уже объявили, что постепенно будут отказываться от поддержки магнитной полосы — начиная с 2024 года в США и с 2030 года в других странах. Её заменят более безопасные и функциональные решения: EMV-чипы, токенизация, NFC, биометрические карты. Но даже когда полоса исчезнет с пластиковых карт, место, которое она заняла в истории, останется навсегда.





