
Как известно, всеобщая безадресная льготная ипотека накрылась чугунным тазом летом 2024. И начался хаос. Первичка неспешно поползла вниз, вторичка ракетой полетела вверх — всё по законам рынка. И да, при нынешних рыночных ставках в 30% годовых можно, конечно, приобрести двухкомнатную квартиру в приличном районе областного центра с переплатой немногим больше миллиона, но такая покупка потребует колоссального напряжения финансовых сил и регулярных досрочных платежей.
Что делать, если хочется жить в своём, но условия рынка, мягко говоря, не радуют? Может быть, государство всё-таки оставило какие-то лазейки… На этом фоне возникает закономерный вопрос: какие государственные программы остались доступными в 2025 году? Можно ли сегодня найти действительно выгодные условия и получить ставку, которая окажется даже ниже официальной инфляции?
Есть ли среди них выгодные и/или реальные? Я провёл исследование и отсортировал существующие предложения от наименее привлекательных к самым интересным — запаситесь терпением и дочитайте до конца.
В начале я предлагаю отметить действующие и планируемые программы, в которых вы, скорее всего, просто не сможете поучаствовать, настолько узки их требования. Это, в частности, дальневосточная ипотека (только молодые семьи, некоторые госработники и ветераны СВО), арктическая (та же петрушка), а также плеяда непубличных программ — для чиновников, врачей, от определённых работодателей и прочая.
Весь этот перечень скопом сразу вычёркиваем — ибо среднему россиянину он не светит, а «несредний» и так о нём знает. Даже не буду тратить ваше время на подробный разбор, ибо, если вы не относитесь к этим узким категориям, шансы получить такую ипотеку стремятся к нулю. Среднему россиянину оно не светит, а «несредний» и так знает. А целью статьи является поиск программ, которые действительно доступны большинству из нас, обычных россиян, а не избранной касте льготников.
На первый взгляд, семейная ипотека кажется привлекательной — пониженная процентная ставка (реальная ПСК около 10%), возможность использования материнского капитала… Однако при детальном рассмотрении этот вариант оказывается финансово невыгодным по целому ряду причин.
В итоге получается настоящее надувательство. Если заводить ребенка «для квартиры», то через два десятилетия вы рискуете остаться с существенным финансовым минусом, проблемами при продаже недвижимости и отчётливым ощущением, что вас где-то крупно обманули. Или, я бы даже сказал, нашутили.
Не рекомендую, словом, и считаю программу откровенно вредительской для вашего капитала, если рассматривать только с финансовой стороны, а не со стороны вашего отношения к детям в целом.
Сельская ипотека могла бы стать идеальным вариантом для тех, кто работает удалённо. Требования минимальны: возраст от 21 до 65 лет, российское гражданство — и вперёд! Полная стоимость кредита составляет менее 5% годовых, сумма займа достигает 6 миллионов рублей, причём программа распространяется даже на вторичное жильё. Можно даже в пятиэтажке на территории некрупного села, если вам так приятнее.
Это предложение заслуживало бы второго места в рейтинге (о первом месте расскажу позже), если бы не одно существенное «но»: условия настолько привлекательны, а государственное финансирование программы настолько ограничено, что на практике мы сталкиваемся с постоянно исчерпанными лимитами, «кумовством» и прочими неприятными сюрпризами.
Приходите в банк с идеальным пакетом документов, а вам отвечают: «Извините, квота на текущий период уже выбрана, попробуйте обратиться через полгода. Или когда-нибудь. Или за полмиллиона». И так может продолжаться годами.
Приходите в банк с идеальным пакетом документов, а вам отвечают: «Извините, квота на текущий период уже выбрана, попробуйте обратиться через полгода. Или когда-нибудь. Или за полмиллиона». И так может продолжаться годами.
Если вы фрилансер, которому не нужно ежедневно посещать офис, и у вас нет жёстких временных рамок для приобретения жилья — внимательно следите за новостями. Как только будут объявлены новые лимиты финансирования, немедленно начинайте обход банков, активируя все возможные связи и знакомства.
Имейте в виду, что конкуренция в этом сегменте крайне высока: многие IT-специалисты, контент-менеджеры и представители других «цифровых» профессий давно присматриваются к уютным домикам в сельской местности с хорошим интернет-соединением.
По уровню выгодности и теоретической доступности эта программа также могда бы занять вторую строчку. На бумаге требования выглядят вполне реалистично — официальный доход от 90 тысяч рублей (для регионов) или от 150 тысяч (для Москвы, Московской области, Санкт-Петербурга и Ленинградской области), полная стоимость кредита 7-10% при базовой ставке 6%. На первый взгляд, это должно быть идеальным вариантом — особенно с учетом того, что не требуется работать, собственно, айтишником — подойдёт вообще любая должность в правильной компании. Однако реальность, как и с сельской ипотекой оказывается гораздо сложнее.
Внушительной разницей между льготной и рыночной ставкой, конечно, целиком и полностью заведует HR-отдел — именно там определяют, кто будет здесь работать, а кто нет. И просто так он вам это место не даст — если, конечно, вы не являетесь уникальным и незаменимым экспертом, которого хедхантят и берут вне конкурса (но тогда, уверен, кредиты — это вообще не про вас).
Конкурс в полтысячи и более претендентов на каждую вакансию с подходящим окладом в аккредитованной компании, даже если позиция предполагает круглосуточную работу без оплаты переработок, выходных и отпусков (а это будет именно так — вы осознанно идёте в кабалу, понимая, что увольнение неприемлемо) недвусмысленно намекает на необходимость презентовать рекрутерам увесистый конверт при трудоустройстве.
Ни на что не намекаю, конечно, конверт исключительно с выдающимся резюме.
Ни на что не намекаю, конечно, конверт исключительно с выдающимся резюме.
И это ещё не всё — подтверждать резюме и готовность упорно трудиться во благо Мегакорпорации(тм) теперь уже начальству придётся делать регулярно, чтобы сохранить рабочее место, ведь при увольнении льготная ставка моментально превратится в рыночную. И, учитывая растущую текучку кадров в ИТ-индустрии, риски получаются астрономическими. Недостаточно просто устроиться в подходящую компанию, нужно как-то удержаться там на протяжении всего срока кредита. Или хотя бы до момента, когда накопится достаточная сумма для досрочного закрытия.
Таким образом, ИТ-ипотека действительно выгодна лишь в одном случае — если вы приобретаете дорогостоящую трёх- или четырёхкомнатную квартиру в новостройке с целью заработать на опережающем инфляцию росте цен на недвижимость. В остальных сценариях, с учётом жёсткой конкуренции, необходимости толстого резюме и, что немаловажно, изнурительных условий труда в большинстве аккредитованных компаний (а куда вы денетесь с подводной лодки? Пахать, пахать и ещё раз пахать, солнце ещё высоко…) — рыночная ставка начинает выглядеть привлекательнее. По крайней мере, она не требует рабского труда, заискивания и прочих прелестей аабсолютной, квазифеодальной зависимости от одного человека ради сохранения места в программе.
Предложения от разных застройщиков могут существенно различаться, но их объединяет общий принцип — краткосрочное (от 6 месяцев до 3 лет) снижение процентной ставки до 0-10% годовых с последующим возвратом к стандартным рыночным условиям.
Такой вариант будет выгоден, если ваш доход позволяет погасить большую часть кредита в течение льготного периода, но при этом вы опасаетесь, что за время накопления необходимой суммы стоимость жилья значительно возрастёт. Однако, не стоит забывать, что застройщики не занимаются благотворительностью — стоимость льготной ставки порой уже включена в цену квартиры.
Впрочем, есть и реальные снижения ставки — когда застройщику важнее заткнуть дыру в бюджете сейчас, и это дешевле, чем выпускать облигации под 22-25% годовых.
Впрочем, есть и реальные снижения ставки — когда застройщику важнее заткнуть дыру в бюджете сейчас, и это дешевле, чем выпускать облигации под 22-25% годовых.
Поэтому внимательно сравнивайте цены на аналогичное жильё без специальных программ: зачастую вы обнаружите, что переплата никуда не исчезла, а лишь искусно замаскирована — считать надо, и искать реальные, а не кажущиеся скидки.
Тщательно анализируйте свои финансовые возможности и просчитывайте долгосрочные перспективы, прежде чем соблазниться временной скидкой. И вообще, может, выгоднее будет взять вторичку, если в вашем городе она пока не слишком подорожала?
Этот вариант я считаю наиболее «хакерским» — и совершенно незаслуженно обделённым вниманием. Вдумайтесь только: отсутствуют бюрократические препоны и требования к заёмщикам, базовая ставка составляет всего два процента, что даёт полную стоимость кредита 3-5% — вдвое ниже официальной инфляции и втрое ниже даже прежней безадресной льготной программы.
При максимальном сроке до 30 лет и росте цен на недвижимость хотя бы на уровне инфляции такое предложение выглядит как финансовое волшебство.
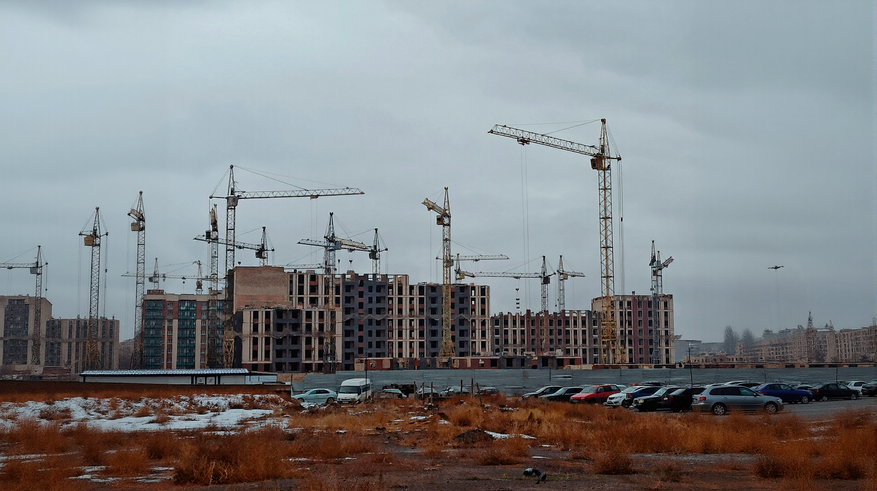
Единственное условие — приобретаемое жильё должно находиться в новостройке на территории ЛНР или ДНР. Однако, сегодня там уже работает множество застройщиков на любой вкус: от федеральных гигантов, возводящих масштабные жилые комплексы с полноценной инфраструктурой, до локальных компаний, специализирующихся на премиальной застройке.
Ценовая политика в этих регионах пока значительно демократичнее, чем в столичной агломерации, что делает предложение ещё более соблазнительным.
Ценовая политика в этих регионах пока значительно демократичнее, чем в столичной агломерации, что делает предложение ещё более соблазнительным.
Единственное ограничение — сумма кредита не может превышать 6 миллионов рублей. Недостающие средства придётся внести в качестве первоначального взноса или оформить дополнительный кредит по рыночной ставке. Учитывая, что за шесть миллионов в новых регионах пока ещё можно приобрести весьма достойное жильё даже с учетом наценки «за новострой», данное ограничение вряд ли станет серьёзным препятствием для большинства потенциальных заёмщиков.
Массовый переезд фрилансеров, копирайтеров, дизайнеров, программистов и прочих специалистов, способных работать удалённо, в эти регионы сдерживается по одной простой причине: люди опасаются пусть и минимального, статистически незначительного риска попасть под боевые действия или, что также имеет не определяемую широким рынком вероятность, столкнуться с ухудшением ситуации на линии фронта. Безусловно, определённые риски существуют, и игнорировать их было бы неразумно. Однако статистика показывает, что подавляющее большинство населённых пунктов в новых регионах сегодня ведут нормальную мирную жизнь, а интенсивность инцидентов за последние годы заметно снизилась.
Так что, несмотря на всё это, моё личное мнение (не являющееся инвестиционной рекомендацией) — подобная инвестиция весьма выгодна, особенно если дополнительно застраховать недвижимость на первые несколько лет. Это, бесспорно, самая привлекательная из всех существующих льготных программ по «чистым» цифрам, с колоссальным преимуществом как по доступности для различных категорий населения, так и по процентной ставке. Главный вопрос: как скоро массовый потребитель осознает эти преимущества?
Если вы рассматриваете возможность приобретения недвижимости с минимальной переплатой, стоит поторопиться, пока программа не стала сверхпопулярной (что приведет к росту цен на само жильё) или не изменились её условия. Впрочем, не исключено, что власти заинтересованы в привлечении трудоспособного населения в новые регионы, и программа будет действовать ещё достаточно долго.
Если вы рассматриваете возможность приобретения недвижимости с минимальной переплатой, стоит поторопиться, пока программа не стала сверхпопулярной (что приведет к росту цен на само жильё) или не изменились её условия. Впрочем, не исключено, что власти заинтересованы в привлечении трудоспособного населения в новые регионы, и программа будет действовать ещё достаточно долго.
Подводя итоги, даже после отмены всеобщей безадресной льготной ипотеки возможности для маневра сохранились. Причём их больше, чем может показаться на первый взгляд — нужно лишь проявить смекалку и внимательно изучить доступные опции. Каждый из рассмотренных вариантов имеет свои преимущества и недостатки, но главное — они реально существуют и, при определённых обстоятельствах, способны стать вашим спасательным кругом в штормовом море рыночных процентных ставок.
Более того, даже стандартные рыночные условия не выглядят настолько ужасающими при детальном анализе — я уже рассматривал их особенности и проводил расчёты в другой статье. Конечно, 30% годовых звучит пугающе, но при грамотном подходе, систематических досрочных платежах и чётком финансовом планировании даже с такой ставкой можно избавиться от кредитного бремени значительно раньше стандартного графика.
Как выплатить ипотеку, не попав в кабалу на полжизни: гайд и подводные камни
Что касается окончательных выводов — решение остаётся за вами. Ваш личный бюджет — ваш главный советчик. Внимательно проанализируйте свою финансовую ситуацию, перспективы роста доходов, стабильность занятости и долгосрочные жизненные планы. И, главное, помните: квартира должна быть средством для комфортной жизни, пусть и требующим некоторых жертв, а не финансовым ярмом, которое будет тянуть вас ко дну следующие 20-30 лет. Финита.





