
Судя по статистике ЦБ РФ, пик высоких ставок по вкладам и накопительным счетам мы прошли примерно в середине декабря. Что логично — до этого ставки росли вслед за ключевой, а, после её стабилизации, некоторое время отрабатывали ожидания дальнейшего повышения. Раз такового уже несколько раз не случилось, а заявления ЦБ позволяют предположить, что и в дальнейшем не случится, пора откатываться на более спокойные значения. В идеале опустить их существенно ниже значения «ключ-1» — под столько, напомню, любой банк может разместить свободные средства на депозите в ЦБ. То есть 20% годовых (ключевая ставка сейчас равна 21%, напомню) — заработок практически гарантированный. А его размер зависит только от ставок привлечения денежных средств.
В общем, ставки сейчас снижают практически все банки — равно как и увеличивали их осенью. Но второе делали резко, дабы выглядеть привлекательнее в глазах клиентов, а вот с первым предпочитают не торопиться, урезая то там 1%, то здесь 1%. Например, ВТБ уже второй раз за весну снижает ставки по накопительным счетам. Причём изменения с 1 марта были куда более глобальными — тогда снизили на 1% базовые ставки. Естественно, сразу же ровно настолько уже усохло всё — ведь даже приветственная ставка для новых клиентов определяется как базовая плюс надбавка на первые три месяца. После их окончания начинают работать другие надбавки за выполнение разных условий, суммируемые друг с другом.
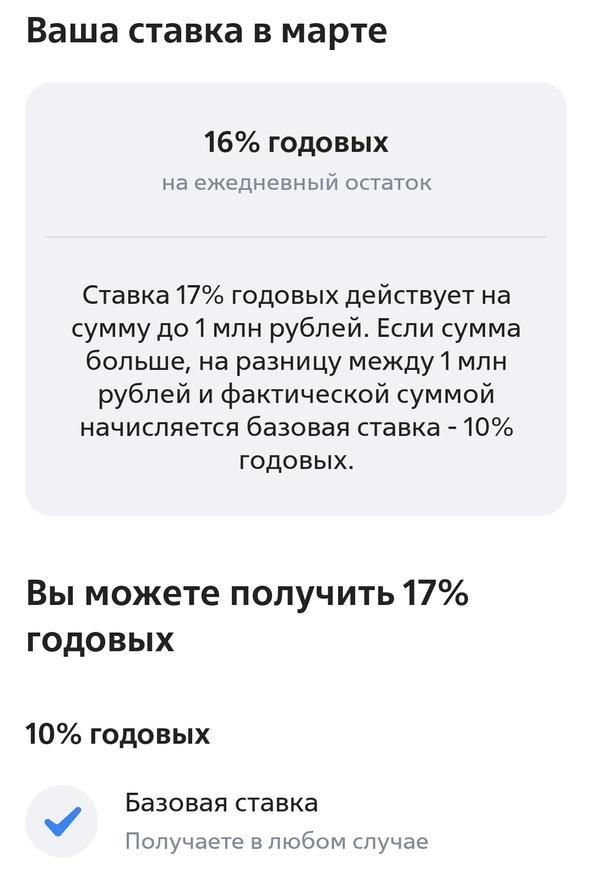
Для чего нужна такая сложная схема? Ну, во-первых, все надбавки для массовых клиентов ВТБ работают только на суммы до 1 миллиона рублей. С 10 февраля ВТБ «разрешил» открывать два накопительных счёта, которые должны быть разными — то есть один с начислением процентов на минимальный остаток, а второй — на ежедневный. Это увеличивает гибкость и, заодно, позволяет получать повышенные проценты на сумму уже до 2 миллионов, но принципиально дела не меняет.
Если хочется принципиальных изменений, то есть другие пакеты услуг. Например, у клиентов «Привилегии» и базовые ставки выше, и надбавки действуют на сумму до 10 миллионов рублей. Но и условия их получения немного другие, так что обмануть систему не выйдет. Поскольку массовых клиентов (со стандартным пакетом «Мультикарта») больше, в дальнейшем рассматриваться будут они. «Немассовые» обычно всё равно такого рода, что, если они вам подходят, то это будет понятно и без советов, а если есть сомнения, значит обычно и не требуются.
Во-вторых же сам банк может более гибко тюнинговать условия, иногда скрывая важные моменты от клиентов достаточно глубоко. В частности, так получилось и в этот раз. Сразу скажу о главном — в этот раз базовые ставки не меняются. Как было 10% для ежедневного расчёта и 11% на минимальный остаток, так и осталось. Не меняется и приветственная надбавка, так что банк может спокойно и далее рекламировать до 23% на минимальный остаток и до 21% на ежедневный. Впрочем, поскольку второе — меньше, обычно упоминают первое.
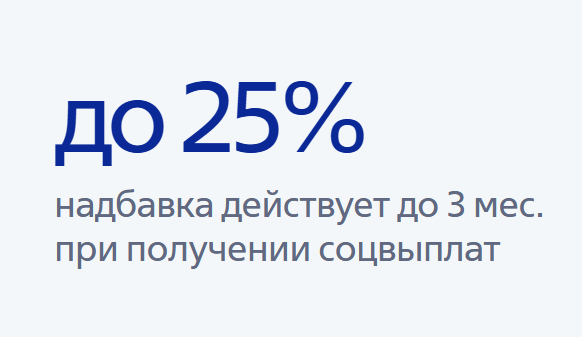
Либо, даже так. Надбавка за получение хотя бы одной социальной выплаты с 10 марта до 8 июня на карту банка — акционная, так что она суммируется даже и с приветственной ставкой. Точнее, только с ней и суммируется — для участия в этой акции накопительный счёт должен быть открыт не ранее 1 февраля и быть «новым» с точки зрения основных условий (т. е. никаких вкладов и счетов в предыдущие 180 дней, либо суммарный остатки на них менее 1000 рублей).
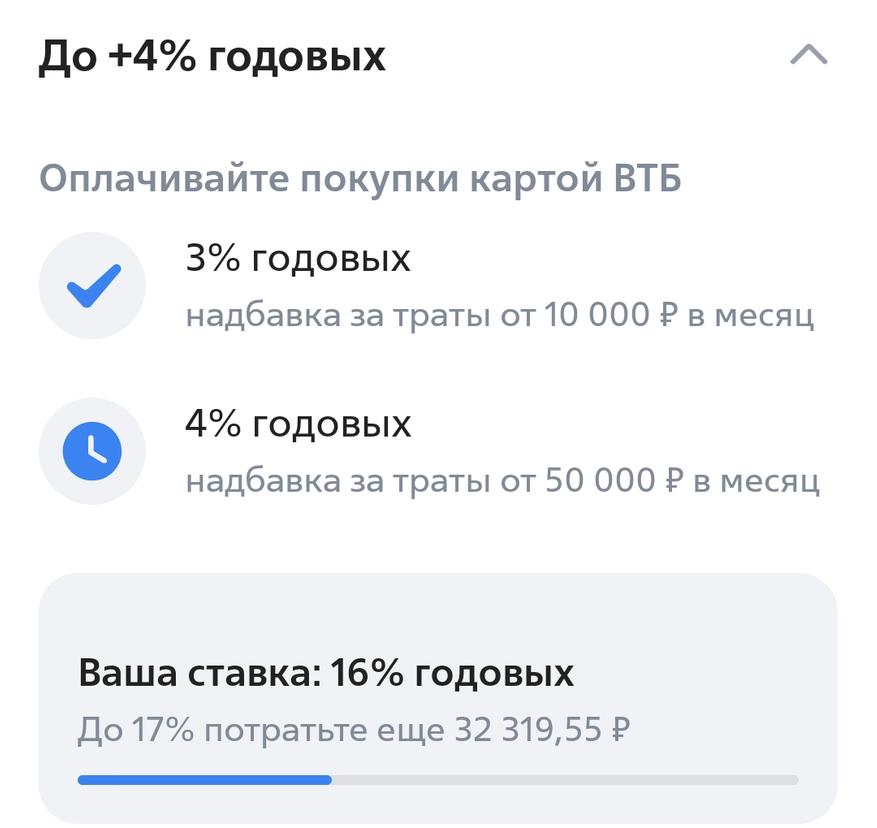
Всё это апрельские изменения не затрагивают. Также на месте остаётся надбавка за оборот по картам банка — +3% за траты от 10 тысяч рублей или +4% от 50 тысяч. А вот остальные две надбавки изменились. Точнее, даже не так. Две их было до 31 марта включительно. Дополнительный 1% пока начисляется за подписку «ВТБ Плюс». И дополнительные 2% - получающим пенсию или зарплату на карты банка, либо приравненным к ним гражданам, настроившим автопополнение мастер-счёта со своего счёта в другом банке на сумму не менее 9000 рублей в месяц. А с 1 апреля эти две опции фактически объединяются в одну. Подписка сама по себе перестаёт что-либо давать — а 2% зарплатникам и иже с ними будут начисляться только при её наличии.

Каков суммарный эффект? Для пользующихся подпиской ставка снижается на 1%. Для не-пользующихся — на 2%. Можно, конечно, возразить, что для совсем обычного клиента изменений вообще нет, но… на мой взгляд, чтобы не примазаться к зарплатникам при нынешних условиях нужно быть не только лишь очень ленивым. А потому теперь подписка становится ещё более важной, хотя «прямую» надбавку за её наличие убрали. Но есть нюанс — она платная: 299 рублей в месяц на общих основаниях и 199 рублей в месяц для участников семейных групп.
Но при активном использовании всё равно окупается, поскольку сказывается не только и не столько на вкладах и счетах, как на кэшбеке. Плюс две категории на выбор каждый месяц, безусловный кэшбек на сервисы «Яндекса» (особенно хороши 10% на такси — если ездить хотя бы раз в месяц), дополнительный кэшбек по выходным.

А для экономии на стоимости подписки можно просто держать деньги на мастер-счёте. На первый взгляд, эта опция сейчас абсолютно невыгодна — ведь «замороженные» 50 тысяч могли бы принести больше 400 рублей в месяц, находясь на накопительном счёте. Но не стоит забывать и о том, что остатки также включают дополнительный кэшбек. И как раз 50 тысяч нужны для того, чтобы получить 1% на всё, суммирующийся с кэшбеком по базовой программе лояльности.
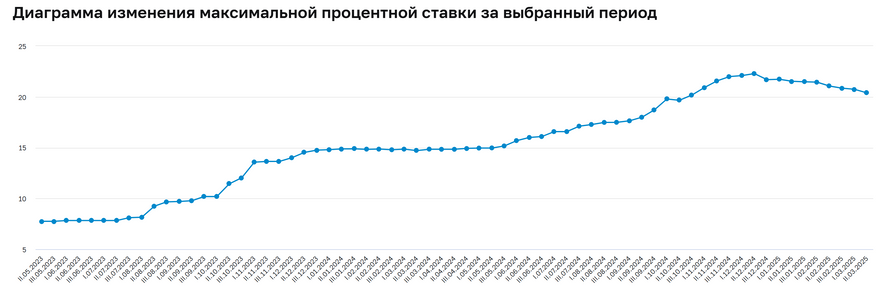
То есть тут, как обычно, считать нужно всё — и траты, и эффект от них. Как обычно. Общая же ситуация на рынке такова, что ставки по любым депозитам будут снижаться — если вдруг не случится чего-то неординарного, вероятность чего всегда есть, но сейчас достаточно мала. Причём ставки снижают все банки, так что от этого не увернуться. Можно лишь немного ослабить проблему — например, распрощавшись с выгодной последний год тактикой перебежек из банка в банк для получения всюду приветственных ставок по накопительным счетам и уйдя на срочный вклад. Благо проценты по ним в течение срока действия договора изменяться не могут (в отличие от накопительных счетов), так что… Возможно, настало время фиксации нынешних ставок на более-менее длительный срок. Но это, как принято говорить, не является индивидуальной инвестиционной рекомендацией :)





