
В 2024 годуTVLDeFi-сегмента удвоился и превысил отметку $120 млрд, что ознаменовалоренессансотрасли. Смена власти в Белом доме снизила регуляторное давление, в основе которого лежалопредставлениео токенах как о ценных бумагах. На этом фоне команды протоколов возобновили дискуссии оfee switch— механизме перераспределения доходов, подразумевающем выплату дивидендов владельцам DeFi-токенов.
В новом материале ForkLog рассказываем о том, как работает эта концепция и почему руководство компаний тормозит ее реализацию.
Как устроен fee switch
Fee switch — это механизм, с помощью которого DeFi-протокол делится частью своей прибыли с держателями нативного токена.
Доходы в случае основных DeFi-направлений —DEXи лендинговых площадок — формируются за счет сбора пользовательских комиссий. В большинстве протоколов значительная их часть направляетсяпоставщикам ликвидности(LP).
Fee switch подразумевает, что руководство площадки удерживает часть дохода, ранее направлявшегося LP, и передает его владельцам актива. Таким образомстейкерынативного токена и участники управления фактически получают дополнительную финансовую выгоду за голосование или делегирование этого права.
Fee switch потенциально решает сразу несколько проблем DeFi-токенов:
- адекватная оценка стоимости.Связь рыночной цены токенов с реальными экономическими показателями сервиса повышает привлекательность для долгосрочных инвесторов, а также исключает чисто спекулятивный характер движения цены;
- уход от инфляции.Механизм решает проблему прошлого DeFi-цикла — разводнение капитализации из-за постоянной эмиссии токенов для вознаграждения участников. Впоследствии инфляционная модель снижала стоимость активов. В новой концепции предусмотрен более активный выкуп и сжигание монет, рост их стоимости, а не количества;
- придает токенамutility-ценность.Они будут обеспечивать не только участие в управлении и доступ к сервисам, но и автоматизированную механику вознаграждений за стейкинг и другие виды взаимодействия с протоколом.
Как крупные DEX сопротивляются введению fee switch
23 февраля 2024 года крупнейшая DEX Uniswap в очередной разопубликовала предложениео перераспределении сборов протокола между держателям UNI. В результате голосования, прошедшего 1–6 марта на этапе «проверки температуры», подавляющее большинство участниковвыразили поддержкуfee switch.
Итоговое голосование назначили на 31 мая 2024 года, но в этот день руководство решило его отменить, заявив:
«За прошедшую неделю один из заинтересованных участников поднял новый вопрос, связанный с этой работой, который требует от нас дополнительной проверки. Из-за […] чувствительности предлагаемого обновления мы приняли сложное решение отложить голосование».
Last week, we announced that the first proposal to activate Uniswap Protocol Governance would be deployed onchain today. Over the last week, a stakeholder raised a new issue relating to this work that requires additional diligence on our end to fully vet. Due to the immutable…https://t.co/g35pKG4UTA
В сообществе этим решением остались недовольны. Например, криптоисследователь Габриель Шапиро заявил, что держателей токенов UNI делают «гражданами второго сорта».
token holders do not want to be second class citizensthey want full alignment with the team, they want DAO politics done in publicthe excuse was always 'securities law issues' —but this would never make sense, why would securities law issues (designed to protect investors)…https://t.co/ONuX3YLwPP
К февралю 2025 года предложение о fee switch в Uniswap отклонено уже трижды. ПоданнымOAK Research, ключевую роль в этом сыграли кошельки крупных игроков — фондаa16zи основателя протокола Хейдена Адамса, которые голосовали «против», ссылаясь на регуляторные риски.
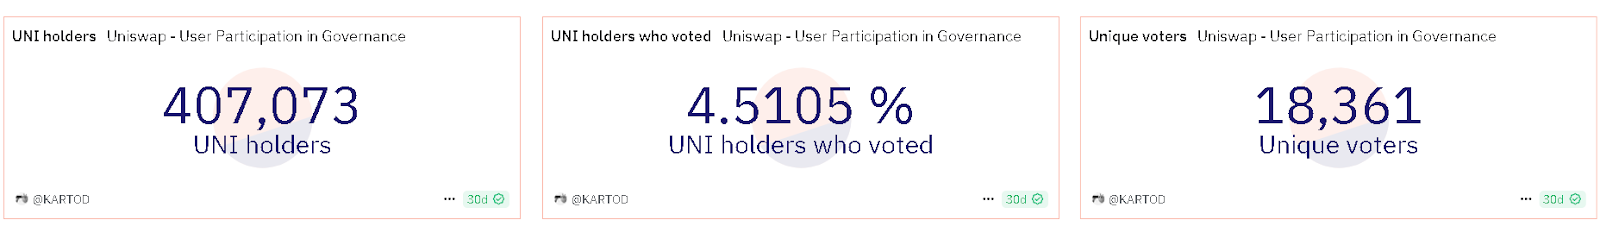
В 2024 году платформа действительнополучала уведомленияотSECиплатила штрафпо претензииCFTC. Возможно, это не единственная причина, почему руководство не идет на выплату дивидендов держателям токенов. Принятие решений и управление в протоколе осуществляется весьма централизованно: по даннымDune, лишь ~4,5% держателей UNI участвуют в голосованиях.
Согласно OAK Research, из 30 крупнейших делегатов 14 пропустили десять последних голосований и только семь выступили авторами хотя бы одного предложения.
Аналитик Андерс Хелсет из K33 Researchсчитает, что владельцы UNI вряд ли смогут рассчитывать на fee switch, а поставщики ликвидности будут всегда одерживать верх в борьбе за торговые сборы. Ведь большая доля активов находится в распоряжении крупных инвесторов, не заинтересованных в изменении токеномики.
Другой весомый игрок сегмента, занимающий в дашбордеDeFi Llamaвторую строчку по TVL, — Aave.
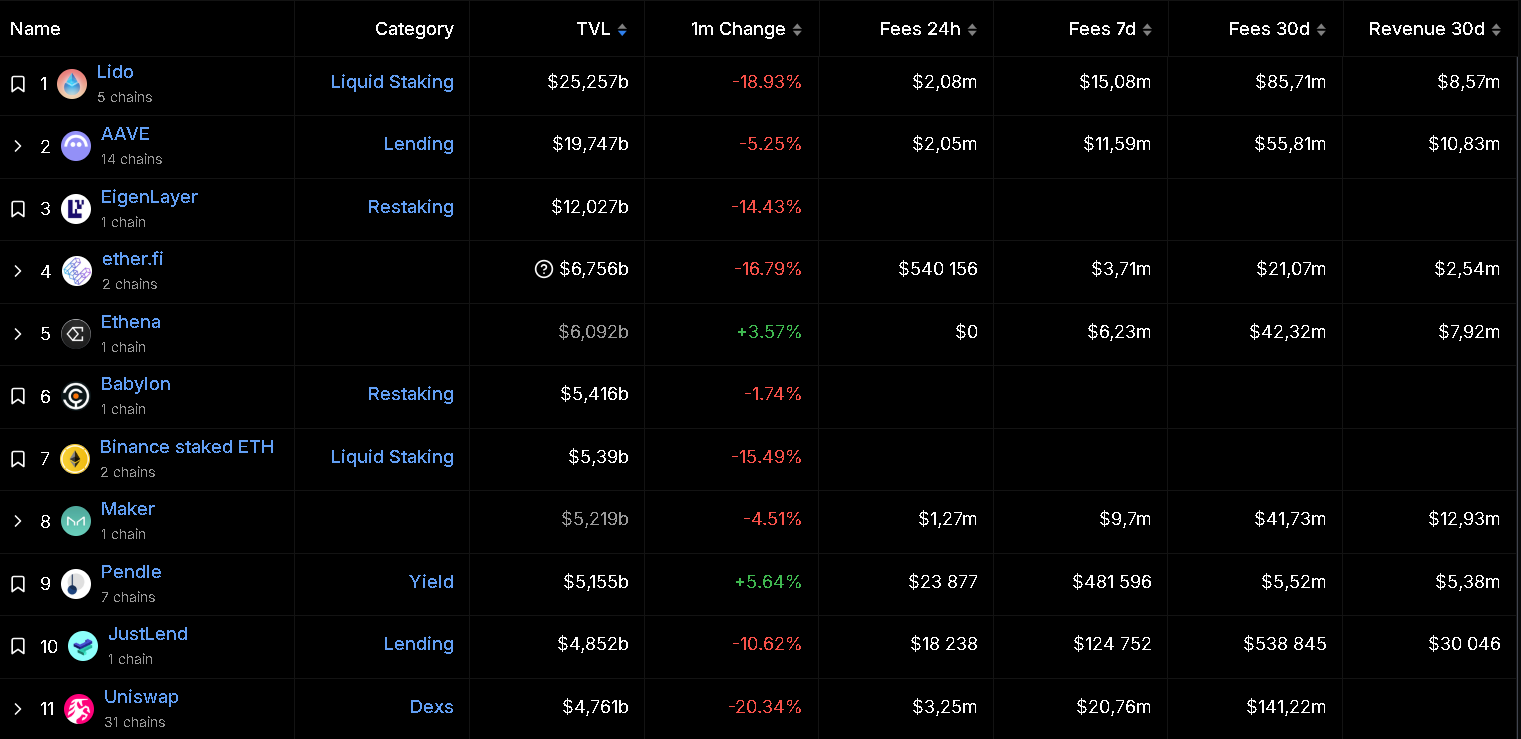
Команда крупнейшего децентрализованного протокола кредитования в июле 2024 годазапустила«проверку температуры» для новой инициативы перераспределения транзакционных сборов.
Механизм «купля и распределение» позволяет направлять часть доходов на приобретение токенов AAVE на вторичном рынке для дальнейшего их распределения среди стейкеров.
4 января 2025 года глава проекта Стани Кулечов в ответ на сообщение о почти сформированном фонде в $100 млн опубликовал твит со словами: «Fee switch наступает».
Fee switch incoming.https://t.co/Rk5oMGg1Ch
На примере крупнейших представителей DeFi становится понятно, какие проблемы отрасли предстоит преодолеть на пути к полноценному децентрализованному устройству. Однако после смены власти в Белом доме командам протоколов, вероятно, придется конкурировать за принятие новых нарративов, что в итоге может подтолкнуть их к обновлениям.
Первые и новые
Идея fee switch не нова, и пока крупные протоколы раз за разом проваливают голосование по внедрению механизма, более скромные проекты пользуются им уже более пяти лет.
Среди первых — протокол Synthetix. Команда еще в 2019 годупредложилараспределять доход между держателями токена SNX. В 2020 году протоколперешелна децентрализованное управление. В начале 2023 года проектразвернултретью версию, а к концу годаотказалсяот инфляционной модели токена SNX.
По даннымDeFi Llamaна 17 февраля 2025 года, суточный объем прибыли держателей составляет около $2500.
Другой представитель «древних» DeFi, отколовшаяся от Uniswap децентрализованная биржа SushiSwap, смогла в 2020 году переманить ~70% ликвидности у своего родительского протокола в результате«вампирской атаки». Руководство форка предлагало высокие награды за предоставление ликвидности владельцам токена SUSHI.
Uniswap скоро вернула своих клиентов, а SushiSwap многие годыстрадалаот непроработанной системы безопасности. На момент написания статьисуточный доходдержателей SUSHI — ~$2550.
Некоторые DEX используют механизм условного депонирования, заимствованный из теории игр, — ve(3,3). Он позволяет участникам блокировать токены для получения обернутой версии с префиксом ve.
Модель обычно включает три зависящие друг от друга механики: покупка и стейкинг токена, депонирование на ve-версию, свободную продажу нативных монет в рынок. Если процент выполнения первых двух пунктов превышает последний — от этого выигрывает вся система.
Staking = purchasing project tokens and staking them.Bonding = exchanging other tokens (such as DAI or LP tokens) for 𝘃𝗲𝘀𝘁𝗲𝗱 project tokens at a 𝗱𝗶𝘀𝗰𝗼𝘂𝗻𝘁𝗲𝗱 price.Selling = selling project tokens on the market.🧵 4/15pic.twitter.com/QUxzZG6TWi
В августе 2023 года DEX Velodrome Financeзапустила форкна базерешения второго уровня(L2) Base. Площадка Aerodromeзахватилазначительную долю ликвидности в сети. Форк перенял систему управления и токеномику.
Механика ve(3,3) в Aerodrome устроена следующим образом:
- торговые комиссии.Каждая транзакция генерирует комиссии, которые перераспределяются между поставщиками ликвидности пропорционально их доле в пуле;
- токены-стимулы.Распределение нативного токена AERO в определенных пулах стимулирует предоставление ликвидности. Награды рассчитываются на основе объема предоставленной ликвидности и продолжительности участия;
- блокировка AERO и обмен на veAERO.Система поощряет долгосрочный стейкинг и участие в управлении, снижает давление продаж и одновременно оптимизирует доходность.
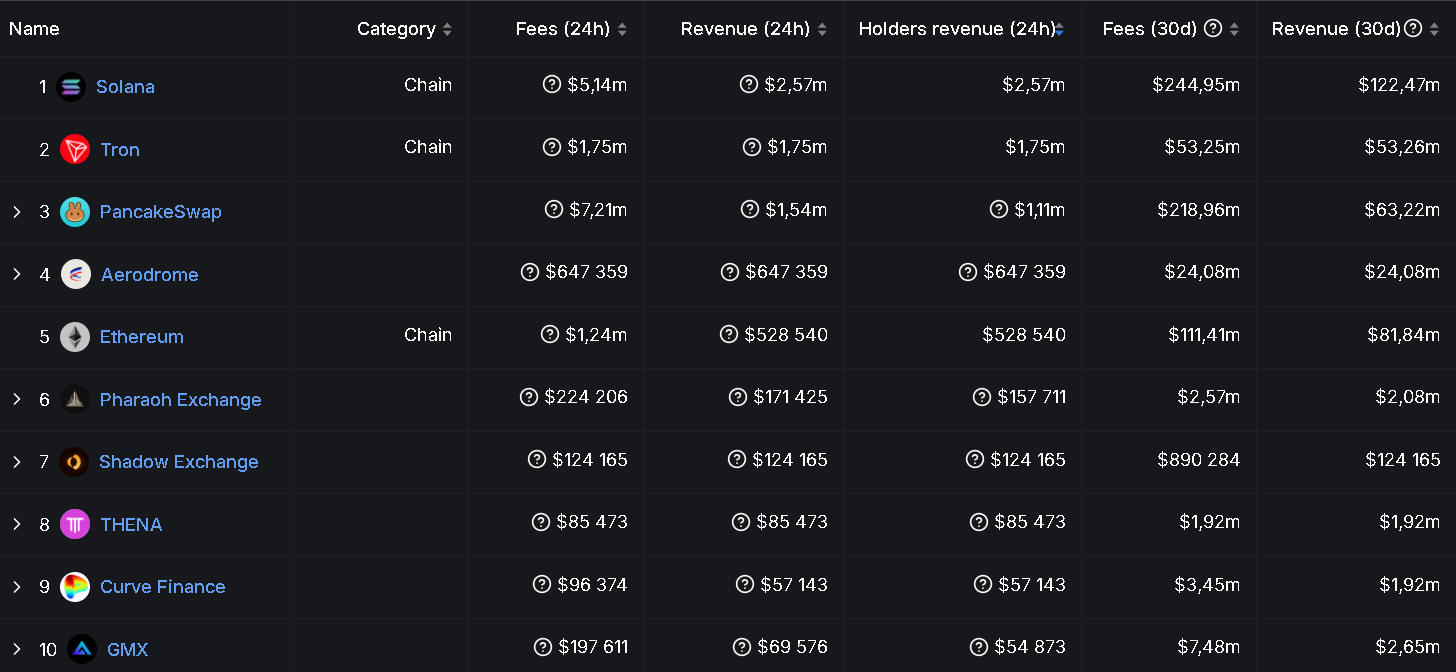
PancakeSwap — популярная биржа, находящаяся в тройке лидеров по выплатам холдерам — использует модель со стейкингом CAKE. Прибыль начисляется в виде обернутой версии — veCAKE.
2/3 🗳️ veCAKE holders, have you voted on the new Gauges contract?✅Voting on the new contract is mandatory!😎See how:https://t.co/K0ZVDqer04https://t.co/YR9z5v36Fw
Политика подталкивает к решениям
За последние два года SEC усилила контроль за блокчейн-индустрией, классифицируя многие цифровые активы как ценные бумаги. Включение fee switch могло привести к схожему толкованию DeFi-токенов, что означало бы необходимость соответствовать строгим нормативным требования или в противном случае платить штрафы.
С приходом команды Трампа настроения кардинально изменились. Во время одного из выступлений Джей Ди Вэнс еще в качестве кандидата в вице-президенты раскритиковал подход SEC к регулированию криптовалют, в частности к определению utility-токенов как ценных бумаг. Он призвал Комиссию вместо этого обратить внимание на мем-коины, чье количество растет и чей статус требует определения.
👀👀👀 NEW VIDEOOhio Senator JD Vance on Gensler:He is way way way too political in his regulation of securities.He has it backwards when wanting to ban useful tokens and seemingly not caring about those without specific utility.Sen. Vance sees blockchain as key to…pic.twitter.com/yKoNmk4Bm4
12 февраля 2025 года комиссарка SEC и«криптомама»Хестер Пирсуспокоилапоклонников мемов. Она считает, что этот класс активов вряд ли привлечет внимание ведомства.
В марте 2024 года эксперты фирмы Bernsteinвыразили уверенность, что регуляторы «изменят свои нарративы» в отношении токенов, которым часто приписывают свойства ценных бумаг. Они ожидают ускоренного восстановления сегмента DeFi.
После кейсов Uniswap и Aave и смягчения регулирования многие участники индустрии стали активно обсуждать включение fee switch. Понаблюдаем, как команды протоколов будут искать баланс между своей прибылью, доходами провайдеров ликвидности и доходами холдеров.
Если регулирование действительно станет более благоприятным, это может запустить новую волну интереса к DeFi и стимулировать широкое принятие этого механизма.





