
«Вот подкоплю денег — и куплю квартиру». Сколько раз каждый из нас слышал или произносил эту фразу? Мечта о собственном жилье остаётся одной из главных для миллионов россиян, но с каждым годом воплотить её в жизнь становится всё сложнее. И это несмотря на рекордные показатели строительства и громкие заявления о новых программах поддержки.
Цены на недвижимость продолжают расти быстрее инфляции, заставляя людей постоянно пересматривать свои планы и возможности. Многие успокаивают себя мыслями о грядущем демографическом кризисе или надеждами на то, что отмена льготной ипотеки обрушит цены. Увы, всё может оказаться совсем иначе — и вот почему.
Главная проблема российского жилья кроется не в ценах и даже не в ипотечных ставках. Она в том, что львиная доля квартир досталась нам в наследство от СССР. Средний износ жилого фонда уже перевалил за 31%, а типичному многоквартирному дому стукнуло 40 лет. Треть всех домов и вовсе разменяла шестой десяток — представляете масштаб проблемы?
До 2040 года — а это не «где-то там в будущем», а всего через 15 лет — примерно каждый восьмой дом в стране потребует срочного расселения. И дальше будет только хуже: массовое выбытие жилья пойдёт волнами, точно повторяя пики советского строительства.
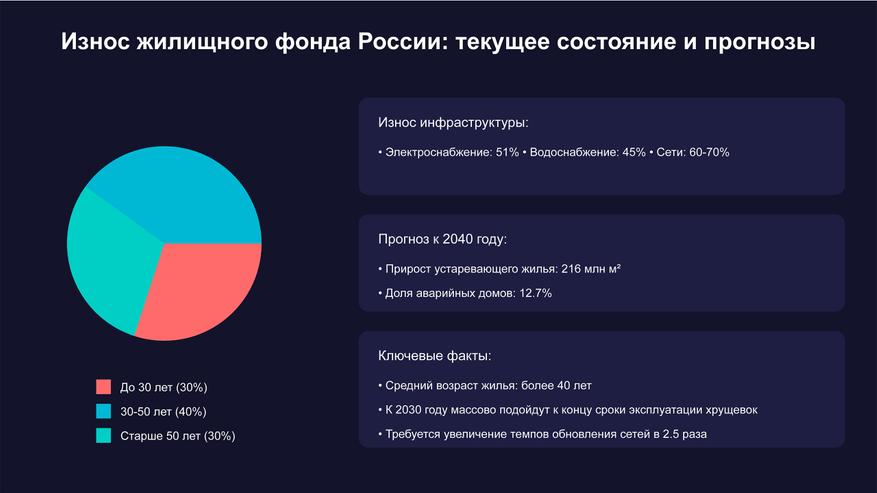
Первыми под нож пойдут хрущёвки и ранние брежневки — те самые пятиэтажки, которые когда-то спасли страну от жилищного кризиса. За ними последуют более поздние дома. Волна за волной, район за районом — проблема будет нарастать как снежный ком. А этим людям не хочется резко переквалифицироваться в бомжей… И, следовательно, те пойдут дружным строем на рынок продажи (аренды) жилья.
По сути, мы сидим на пороховой бочке: хрущёвки и другие дома советской постройки, возведённые в периоды особенно активного строительства, придут в негодность практически одновременно. Представьте себе ситуацию, когда в каждом районе разом потребуется расселять по несколько домов.
По сути, мы сидим на пороховой бочке: хрущёвки и другие дома советской постройки, возведённые в периоды особенно активного строительства, придут в негодность практически одновременно. Представьте себе ситуацию, когда в каждом районе разом потребуется расселять по несколько домов.
За последние тридцать лет мы привыкли воспринимать советское жилищное наследство как данность, не задумываясь о том, что у любого здания есть свой срок службы. Теперь эти сроки начинают подходить… Пока ещё — незаметно, время есть. Пока. Это, всё же, перспектива среднесрочная — и не имеющая явного решения.
В 2023 году строители замахнулись на рекорд — возвели 110,44 миллиона квадратных метров жилья. Для сравнения: в РСФСР ежегодно сдавали около 63 миллионов «квадратов». Звучит внушительно, но не спешите радоваться. За красивой цифрой скрывается неприятная реальность.

В итоге получается странная картина: вроде бы строим как никогда много, а по факту едва успеваем заменять выбывающие «хрущёвки» и «брежневки», не говоря уже о растущих запросах людей на новое жильё.
При этом важно понимать: проблема не только в количестве, но и в распределении новостроек. Большинство новых домов возводится в крупных городах и их пригородах, в то время как в малых городах и сельской местности строительство практически остановилось. Это создаёт дополнительное давление на «периферии», когда «хрущёвки» с неоднократно продленными сроками эксплуатации начнут-таки разваливаться в прямом смысле слова.
А поскольку земля там недорогая, реноваций, как в Москве, проводить никто не будет — переезд за ваш счёт. Куда? Ваши проблемы.
А поскольку земля там недорогая, реноваций, как в Москве, проводить никто не будет — переезд за ваш счёт. Куда? Ваши проблемы.
Часто можно услышать: «Население сокращается — значит, и проблема с жильём решится сама собой». Увы, всё не так просто.
Молодёжь больше не хочет жить с родителями до сорока лет. Растёт число людей, живущих поодиночке — кто по выбору, кто в силу обстоятельств. В результате даже при снижении общего числа жителей потребность в отдельном жилье только растёт.
Получается парадокс: даже при снижении общей численности населения потребность в отдельном жилье только увеличивается. А ведь старые дома будут выбывать из строя целыми кварталами, строго по графику их массовой застройки в советское время. И первая большая волна сносов накроет города задолго до того, как население успеет заметно сократиться.
Как бы демографы ни спорили о темпах снижения численности населения России, первые волны массового выбытия жилья накроют нас раньше, чем население успеет сократиться хотя бы на одну шестнадцатую часть.
Как бы демографы ни спорили о темпах снижения численности населения России, первые волны массового выбытия жилья накроют нас раньше, чем население успеет сократиться хотя бы на одну шестнадцатую часть.
Современный образ жизни только усугубляет жилищный кризис — там, где раньше жила одна большая семья, теперь нужно три-четыре отдельные квартиры. И пока одни дома идут под снос, другим требуется всё больше жилплощади…
Строители часто жалуются на растущую себестоимость, и в их словах есть резон. Стройматериалы отнюдь не дешевеют, а квалифицированные рабочие руки становятся на вес золота. Участки под застройку в крупных городах заканчиваются, а осваивать новые территории — дорого и хлопотно. Да и сами города не резиновые: чем плотнее застройка, тем выше цена каждого нового квадратного метра.
В условиях СВО ситуация только обострилась. У людей на руках оказалось больше денег — кто-то получил повышенные зарплаты, кто-то — военные выплаты. А вот доступного жилья, особенно в новых регионах, стало заметно меньше. И дело не только в том, что квартиры активно раскупают, но и в, так скажем, форс-мажорном ускоренном демонтаже жилищных конструкций.

Застройщики долго пытались экономить на качестве в бюджетном сегменте — отсюда все эти «бетонные мешки» со стенами из картона. Все возможные углы в погоне за удешевлением уже срезаны — меньше метраж, проще отделка, скромнее инфраструктура, студии на двенадцать «квадратов». Дальше экономить попросту некуда, если не хотим получить откровенные трущобы. Да и просто опасно: есть риск, что иначе «новострой» не доживёт до конца гарантийного срока. А значит, цены продолжат расти.
Программа льготной ипотеки, при всех её недостатках, работала как костыль для хромой ноги. Кривой, неудобный, но позволявший хоть как-то двигаться вперёд. Она не только помогала людям покупать жильё, но и заставляла застройщиков поддерживать темпы строительства, а заодно держала в узде цены на вторичном рынке для тех, кто готов платить «из кармана».
Теперь, когда программу сворачивают, стройка неизбежно начнёт тормозить. Застройщики не благотворители — нет спроса, нет и предложения (а с такими процентными ставками по кредитам думать «на перспективу» просто невыгодно). Многие проекты уже заморожены или отложены на неопределённый срок.
Наилучший сценарий — цены на «первичку» чуть упадут, на ранее оттававшую от рынка «вторичку» — заметно вырастут… После чего оба графика отправятся в стратосферу. Разница в цене между новым и старым жильём будет определяться лишь минимальной скидкой на износ — таковы железные законы рынка.
Наилучший сценарий — цены на «первичку» чуть упадут, на ранее оттававшую от рынка «вторичку» — заметно вырастут… После чего оба графика отправятся в стратосферу. Разница в цене между новым и старым жильём будет определяться лишь минимальной скидкой на износ — таковы железные законы рынка.
Российский рынок жилья всё больше напоминает американский, где большинство людей всю жизнь снимают квартиры с ценой аренды «на пределе платежеспособности» большинства — а те, кто всё же хотят свой дом, берут его в кабальную ипотеку на 20 и более лет. В США и Канаде ипотека нередко передаётся по наследству, так, что дети продолжают платить родительский кредит.
У нас постепенно, в роли вишенки на торте из прошлых тезисов, происходит то же самое: цены растут, ипотека становится всё менее доступной, а аренда превращается в единственный выход для молодых семей. Появляется целый класс профессиональных арендодателей, для которых сдача квартир — основной бизнес.
Если раньше аренда считалась временным решением, пока копишь на свою квартиру, то скоро она может стать постоянным образом жизни для большинства россиян. Молодое поколение относится к аренде гораздо спокойнее, чем их родители, — отчасти потому, что часто просто не видит альтернативы.
Если раньше аренда считалась временным решением, пока копишь на свою квартиру, то скоро она может стать постоянным образом жизни для большинства россиян. Молодое поколение относится к аренде гораздо спокойнее, чем их родители, — отчасти потому, что часто просто не видит альтернативы.
Как следствие, квартиры всё чаще покупают не для жизни, а для инвестиций — чтобы сдавать. И каждая такая покупка ещё больше разгоняет цены на рынке, создавая своеобразный замкнутый круг: чем дороже жильё, тем больше людей вынуждены его снимать, а чем больше спрос на аренду — тем привлекательнее покупка квартир для сдачи… И тем меньше людей, способных откладывать на квартиру, выплачивая при том аренду.

При нынешних ценах и ставках по ипотеке покупка квартиры кажется безумием. Но откладывать решение «до лучших времён» может выйти ещё дороже. Да, вчера условия были лучше — это факт. Но завтра они почти наверняка будут хуже. Потому что дезинфляционных факторов в среднесрочной перспективе я не вижу от слова «вообще», в отличие от факторов, толкающих рынок в сторону роста цен.
Всё выше (и ниже) написанное, включая секцию комментариев — не индивидуальная инвестиционная рекомендация, но моё личное мнение, приведённое в информационно-развлекательных целях. Не лишенное, впрочем, оснований в среднесрочной перспективе — а проведение свого личного исследования, подтверждающего или опровергающего написанное, я только приветствую. Своя голова на плечах.
Всё выше (и ниже) написанное, включая секцию комментариев — не индивидуальная инвестиционная рекомендация, но моё личное мнение, приведённое в информационно-развлекательных целях. Не лишенное, впрочем, оснований в среднесрочной перспективе — а проведение свого личного исследования, подтверждающего или опровергающего написанное, я только приветствую. Своя голова на плечах.
И в рамках этого мнения, если есть возможность купить жильё сейчас — стоит крепко подумать об этом варианте. Если нужно копить — лучше начинать прямо сейчас. Насчёт ипотеки при текущих ставках — вопрос очень непростой, но даже он не имеет однозначно отрицательного ответа…
Времена, когда государство массово изымало большую часть труда насильно и строило, как минимум за счет его части, жильё в огромных количествах — прошли уже слишком давно. С тех пор сменилось целое поколение, изменились экономические реалии и сам подход к решению жилищного вопроса.
Теперь решение жилищного вопроса — ваша личная проблема. И чем раньше мы это поймём, тем больше шансов не остаться у разбитого корыта. А значит, выбор за вами: купить сейчас, пусть и дорого, или ждать, рискуя, что завтра станет ещё дороже. И пусть это не самый приятный выбор, но игнорировать его уже не получится.





