
В уходящем году аналитики зафиксировали существенный откат рынка венчурных инвестиций в криптовалютные проекты к показателям далекого 2017 года. Но есть и позитивные новости: некоторые инициативы возвращают в индустрию дух свободы отVC— по крайней мере на уровне деклараций.
О том, почему так происходит, для читателей ForkLog рассказывает Олег Cash Coin.
В не столь отдаленном прошлом
Инвестиционный ландшафт в 2024 году лишь немногим отличался от предыдущего года за исключением последних трех месяцев, когда венчурная активность выросла в несколько раз. Начиная с октября ситуация качественно изменилась, хотя по объемам привлеченных средств от VC-сегмента рынку все равно далеко до уровней 2021–2022 годов.
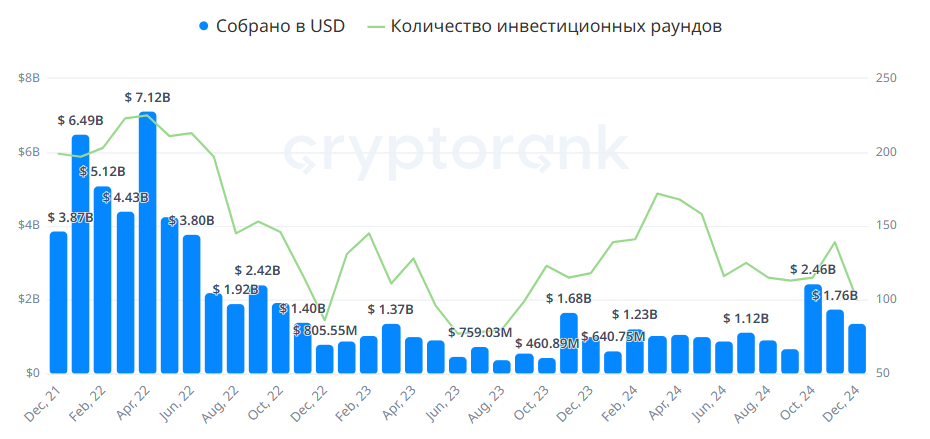
На графике отчетливо видно сниженное участие венчурных компаний. ПоданнымGalaxy, медианный объем капитала в новых криптовалютных фондах показал самое низкое значение с 2017 года — на уровне $40 млн.
Близкий к завершению 2024 обещает стать самым слабым годом для сбора средств с 2020. Лишь около 40 новых фондов привлекли $1,95 млрд, что значительно ниже ажиотажа 2021–2022 годов. Примечательно, что наибольшую долю капитала получили компании и проекты, основанные в 2021 и 2022 годах. Для сравнения: в слабом 2023 такие показатели были достигнуты за один только III квартал.

В предыдущие бычьи циклы стабильно наблюдалась корреляция между объемом венчурных инвестиций и ростом криптовалют. Однако в последние два года тенденция изменилась — рост крипторынка не привел VC-сегмент к успехам, как это было в прошлые циклы. Вероятно, тому есть несколько причин.
Так как США до сих пор остаются безусловным лидером на рынке вложений капитала, вероятным затором могла стать нормативная неопределенность послекраха FTX, а также расширенный доступ к биржевым продуктам.
Теперь для входа на крипторынок многим безопаснее обращаться к покупке акций публичных блокчейн-компаний и криптофондов илиETF, на рынке достаточно высоколиквидных инструментов.
Возможно, непубличные проекты и стартапы остались для крупного капитала в далеком прошлом. И, скорее всего, «Дикий ЗападICO» переместился в респектабельные офисы профильных фондов и подразделений крупных криптокомпаний.
Во всем виноваты пользователи
Тенденция к падению количества и объема финансирования совпала с ростом популярности токенов с высокимFDVпри низком циркулирующем предложении.
ИзотчетаBinance Research видно, как тренд на «адекватную»токеномикуначал снижаться как раз после краха FTX. Это может быть обусловлено снижением конкуренции на рынке выпуска токенов в 2022–2024 в сравнении с предыдущим бычьим циклом.
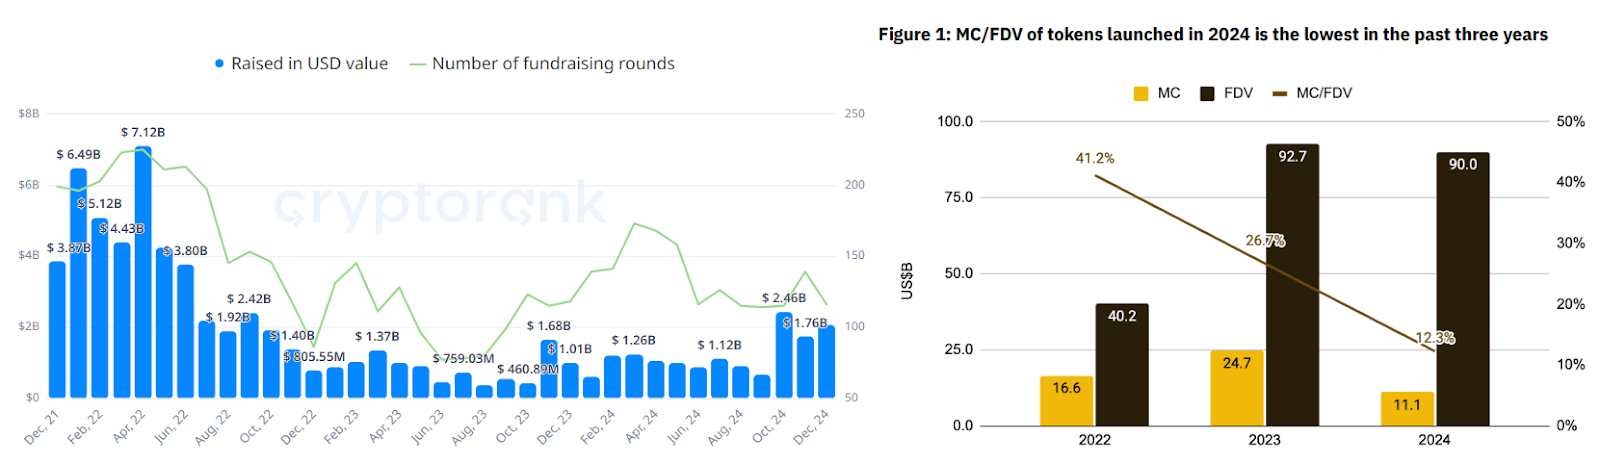
Очевидно, что в большинстве случаев структура токеномики, при которой 95% и более токенов проекта будут разблокированы на рынке в последующие годы, негативно влияет на цену активов.
Инвесторы очень быстро пришли к выводу, что у таких проектов нет фундаментальной долгосрочной перспективы. Кажется, в последние годы они предпочитают проекты с максимально высоким соотношениемMC/FDV.
По этому показателю среди всех инструментов традиционно лидируютмемы. Их MC/FDV почти всегда равен 1 и полностью исключает риск давления продаж после разблокировок токенов для ранних инвесторов, заходивших в приватных раундах по ценам в десятки раз ниже рыночных. Мем-коины вернули рядовым пользователям возможность быть наравне со всеми, располагая при этом скромными финансовыми средствами.
Тренд поддержали и сами венчурные инвесторы и целые компании, которые в 2024 году создавали специализированные подразделения для вложений в мемные монеты. Binance,Avalanche,TRON,TON— все они запустили соответствующие направления. Как и традиционные организации.
Так, поддержку подобным продуктам открытовыразилинвестиционный директор Bitwise Мэтт Хоуган:
«Я бы предпочел, чтобы в мем-коины инвестировали с помощью ETF, а не через FTX».
И в самом деле: зачем покупать высокорисковые активы со сроком получения прибыли в несколько лет, если можно зайти на рынок мемных монет и получить отдачу через месяц или даже неделю?
Во что инвестируют
Открытием 2024 года можно считать биткоин-экосистему, которая начала экспериментировать с новыми разработками по внедрениюDeFi. ПоданнымDeFi Llama, порядка 30 подобных стартапов привлекли около $650 млн, что составляет более 60%, полученных от инвесторов за 2022 и 2023 годы.
Вне биткоина венчурный капитал наиболее активно присутствует в ИИ-секторе, а также в сегменте инструментов для разработки — во вторую половину 2024 года на их долю совокупно пришлось более 50% инвестиций.
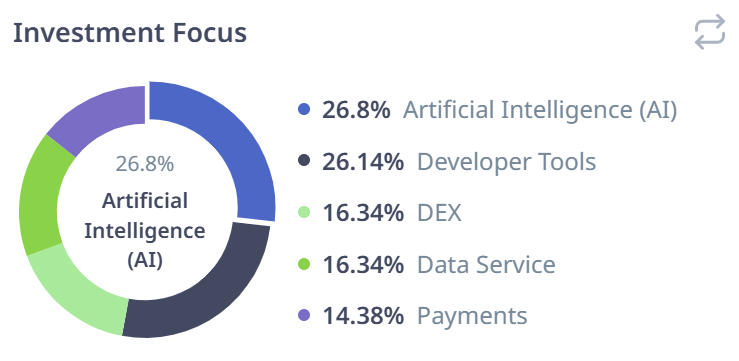
Данные CryptoRank подтверждают аналитики Galaxy, которые фиксируют пятикратный рост инвестиций в ИИ в III квартале 2024 года.
Кажется, на рынке не осталось крупных компаний, которые бы не закладывали в свои инвестиционные планы приложения на базе искусственного интеллекта. Одни из них, например, Coinbase Ventures,ставятна инфраструктурные проекты, другие, вроде VanEck и a16z, прогнозируют развитиеИИ-агентови их превращение в экономических субъектов. Естественно, приносящих миллионные прибыли бенефициарам.
И все же важно заметить: в 2024 году на крипторынок начал возвращаться дух общественных проектов, стремящихся обойтись без помощи VC. Если забыть про мемы, то в конце года произошло важное событие: запущен токен проектаHyperliquid(HYPE), который стал крупнейшимаирдропомв истории криптовалют.
Стоит ли говорить, что ни одной венчурной компании публично не было в проекте. Его командазаявляет:
«Hyperliquid Labs финансируется самостоятельно и не привлекает внешнего капитала».
Проект пошел нестандартным для 2024 путем, выпустив наTGEоколо 30% токенов от максимального предложения.
Таким образом, в последнее время и особенно в 2024 году на рынке криптовалют заметна тенденция ухода в сторону высоколиквидных регулируемых вариантов инвестирования. А успех токена все чаще определялся пониженным публичным участием венчурных компаний в проектах на ранних стадиях развития.





